به گزارش هرمزگان امروز، پالایشگاه ستاره خلیج فارس در بندرعباس این روزها از دو جهت در کانون اخبار اقتصادی قرار گرفته است؛ از یک سو، تولید بنزین سوپر و عرضه آن با قیمت جدید در جایگاههای کشور و از سوی دیگر، انتشار عملکرد مالی ششماههای که از افزایش قابل توجه درآمد و سودآوری این مجموعه حکایت دارد.بر اساس اطلاعاتی که چهارم آبانماه از طریق شرکت سرمایهگذاری نفت و گاز و پتروشیمی تأمین، تاپیکو، منتشر شد، سود خالص شرکت نفت ستاره خلیج فارس در ششماهه منتهی به شهریور ۱۴۰۵ به حدود ۱۷۱ هزار میلیارد تومان رسیده است. درآمد عملیاتی این شرکت نیز در همین دوره بالغ بر یک میلیون و ۲۸ هزار میلیارد تومان اعلام شده است.
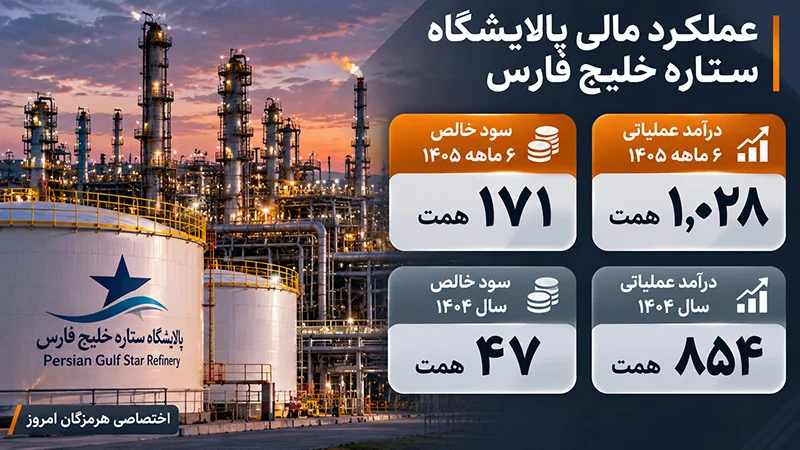
برای درک ابعاد این ارقام کافی است به عملکرد سال گذشته مراجعه کنیم. ستاره خلیج فارس در کل سال ۱۴۰۴ حدود ۸۵۴ هزار میلیارد تومان درآمد عملیاتی و نزدیک به ۴۷ هزار میلیارد تومان سود خالص ثبت کرده بود. به این ترتیب، سود اعلامشده برای نیمه نخست سال جاری بهمراتب بیشتر از سود خالص کل سال گذشته است.
البته این رشد را نمیتوان صرفاً نتیجه افزایش تولید یا فروش بنزین دانست. مدیران شرکت پیشتر توضیح دادهاند که تغییر نرخ تسعیر ارز، اصلاح محاسبات مالی، ثبت مطالبات و بدهیها و سایر عوامل اقتصادی بر عملکرد مالی مجموعه اثرگذار بودهاند. از همین رو، تحلیل دقیق منشأ سود نیازمند بررسی صورتهای مالی و توضیحات حسابرسی است.
با وجود این ملاحظات، ارقام منتشرشده یک واقعیت را روشن میکنند: ستاره خلیج فارس از نظر حجم فعالیت اقتصادی و سودآوری، مجموعهای بزرگ در اقتصاد کشور است؛ مجموعهای که بخش اصلی زیرساختهای تولیدی آن در هرمزگان قرار دارد.
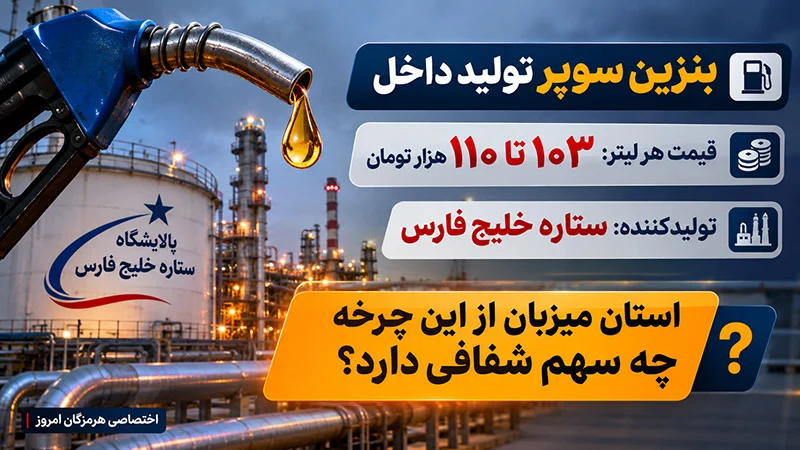
اوایل آبانماه، مدیران شرکت ملی پخش فرآوردههای نفتی از آغاز عرضه بنزین سوپر تولید داخل خبر دادند؛ محصولی که پالایشگاه ستاره خلیج فارس در کنار پالایشگاه شازند اراک از تولیدکنندگان آن معرفی شده است.
قیمت اعلامشده برای هر لیتر بنزین سوپر در آبانماه بین ۱۰۳ تا ۱۱۰ هزار تومان است و بنا بر توضیحات مسئولان، قیمتگذاری آن بهصورت ماهانه و با توجه به نرخ فوب خلیج فارس انجام میشود.
طبیعی است که قیمت پرداختی مصرفکننده در جایگاه، معادل درآمد خالص تولیدکننده نباشد. هزینه حملونقل، سازوکار خرید و فروش فرآورده و سایر عوامل در قیمت نهایی مؤثرند. همچنین سود ۱۷۱ هزار میلیارد تومانی ستاره خلیج فارس مربوط به مجموع فعالیتهای این شرکت در ششماهه نخست سال است، نه درآمد حاصل از عرضه جدید بنزین سوپر در آبانماه.
اما این تحولات، فرصت مناسبی برای پرداختن به مسئلهای قدیمیتر فراهم کرده است: استانی که میزبان چنین مجموعه عظیم اقتصادی است، چه میزان از منافع قانونی و توسعهای فعالیت آن بهرهمند میشود؟
پاسخ به این پرسش نه با تکرار ارقام فروش و سود شرکت ممکن است و نه با شمارش اخبار افتتاح پروژهها؛ بلکه به گزارشی روشن از پرداختهای مالیاتی، عوارض قانونی، تعهدات اجتماعی و هزینهکرد واقعی در شهرستانهای هرمزگان نیاز دارد.
بررسی اخبار منتشرشده نشان میدهد که فعالیتهای اجتماعی ستاره خلیج فارس در هرمزگان محدود به وعده و تفاهمنامه نبوده و پروژههای مشخصی نیز با مشارکت این مجموعه اجرا شده است.
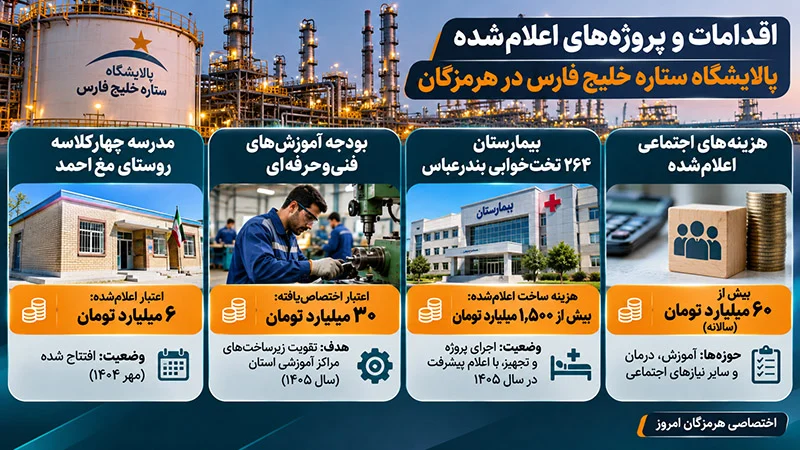
از جمله میتوان به ساخت مدرسه چهارکلاسه روستای مغاحمد بالای بندرعباس اشاره کرد که در مهرماه ۱۴۰۴ افتتاح شد. برای احداث این مدرسه اعتبار ۶ میلیارد تومانی اعلام شده و در گزارشی دیگر از اعتبارات احداث، تجهیز و نوسازی این پروژه، مجموع هزینهای بیش از ۱۰ میلیارد تومان ذکر شده است. تفاوت این ارقام نیز نشان میدهد که برای جمعبندی دقیق عملکرد، تفکیک هزینه احداث از تجهیزات و منابع تأمین مالی ضروری است.
همچنین در سال ۱۴۰۵ از اختصاص ۳۰ میلیارد تومان بودجه از سوی شرکت نفت ستاره خلیج فارس برای تقویت زیرساختهای مراکز آموزش فنیوحرفهای استان هرمزگان خبر داده شد؛ اقدامی که میتواند با توسعه مهارتهای تخصصی، بر فرصتهای اشتغال جوانان استان تأثیر بگذارد.
یکی دیگر از پروژههای مهم مرتبط با این مجموعه، بیمارستان ۲۶۴ تختخوابی بندرعباس است. مدیرعامل پیشین شرکت در سال ۱۴۰۴ اعلام کرده بود که هزینه ساخت این پروژه از یکهزار و ۵۰۰ میلیارد تومان فراتر رفته و برای تجهیزات آن نیز اعتبار قابل توجهی مورد نیاز است. رئیس دانشگاه علوم پزشکی هرمزگان نیز در شهریور ۱۴۰۵ از این بیمارستان بهعنوان یکی از طرحهای مؤثر بر توسعه ظرفیت درمانی استان نام برد.
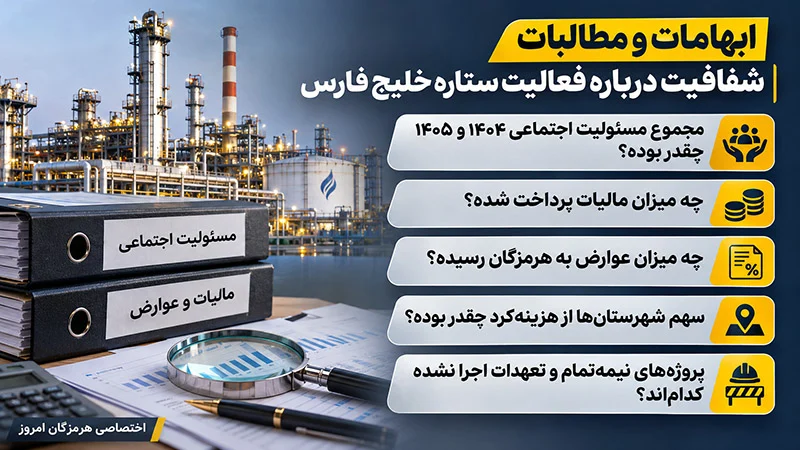
این اقدامات، نمونههایی از مشارکت پالایشگاه در توسعه زیرساختهای آموزشی، مهارتی و درمانی هرمزگان به شمار میروند. با این حال، اخبار پراکنده پروژهها بهتنهایی نشان نمیدهند که مجموع بودجه مصوب مسئولیت اجتماعی شرکت چقدر بوده، چه میزان از آن عملاً پرداخت شده و سهم هر شهرستان از این منابع چه اندازه است.
ستاره خلیج فارس توانسته اطلاعات عملکرد مالی خود را با ارقام مشخص در اختیار سهامداران و فعالان اقتصادی قرار دهد. درآمد عملیاتی، سود عملیاتی و سود خالص شرکت در دورههای مختلف منتشر شده و حتی دلایل رشد درآمد نیز از سوی مدیران آن تشریح شده است.
در مقابل، در بررسی منابع خبری و اطلاعات عمومی قابل دسترسی، گزارش تجمیعی و تفکیکی روشنی از مجموع هزینهکرد مسئولیتهای اجتماعی ستاره خلیج فارس در سال ۱۴۰۴ و نیمه نخست ۱۴۰۵ به دست نیامد؛ گزارشی که نشان دهد چه مبلغی برای هر پروژه تصویب، تعهد یا پرداخت شده و چه میزان از طرحها به بهرهبرداری رسیدهاند.
البته نبود چنین گزارشی در منابع بررسیشده، به معنای انجامنشدن تعهدات یا منتشرنشدن قطعی اطلاعات در سایر اسناد نیست. موضوع دقیقاً ضرورت دسترسی عمومی به همین اطلاعات است.
مدیرعامل پیشین ستاره خلیج فارس در سال ۱۴۰۴ اعلام کرده بود که این مجموعه سالانه بیش از ۶۰ میلیارد تومان در حوزههای اجتماعی، بهویژه آموزش و درمان، هزینه میکند. در عین حال، پروژه بزرگی مانند بیمارستان ۲۶۴ تختخوابی نیز بهصورت جداگانه معرفی شده است.
برای ارزیابی واقعی این عملکرد، باید مشخص شود رقم اعلامی سالانه چه سرفصلهایی را در بر میگیرد و پروژههای بزرگ سرمایهای چگونه در حسابهای مسئولیت اجتماعی ثبت شدهاند. مقایسه مستقیم مبلغ مسئولیت اجتماعی با سود خالص، بدون مشخصبودن دوره مالی، نوع هزینهها و بودجه پروژههای چندساله، تصویر دقیقی ارائه نمیدهد.
مالیات ستاره خلیج فارس؛ سابقهای که باید بهروز شود
موضوع دیگری که در بررسی سهم هرمزگان اهمیت دارد، مالیات و عوارض پرداختی پالایشگاه است.پیشتر مسئولان شرکت اعلام کرده بودند که پرونده مالیاتی ستاره خلیج فارس از تهران به هرمزگان منتقل شده و بابت عملکرد سال ۱۳۹۹ حدود یکهزار و ۸۰۰ میلیارد تومان به اداره کل امور مالیاتی استان پرداخت شده است.
این موضوع نشان میدهد که پیگیری محل رسیدگی مالیاتی شرکت، سابقه مشخصی دارد. با این حال، برای اطلاع از وضعیت کنونی باید ارقام مربوط به سالهای ۱۴۰۴ و ۱۴۰۵ بررسی شوند.
نکته اساسی آن است که مالیات عملکرد شرکت، عوارض ارزش افزوده و عوارض آلایندگی، سه عنوان متفاوت با سازوکارهای قانونی جداگانهاند. پرداخت مالیات در یک استان نیز الزاماً به معنای اختصاص مستقیم تمام مبلغ آن به بودجه همان استان نیست.
بر اساس قانون مالیات بر ارزش افزوده، برای توزیع بخشی از عوارض میان مدیریتهای محلی ضوابط مشخصی وجود دارد. همچنین واحدهای صنعتی در صورت احراز شرایط قانونی آلایندگی، مشمول عوارض مربوط خواهند شد که نحوه توزیع آن در قانون پیشبینی شده است.
از این منظر، صرف اطلاع از مبلغ مالیات پرداختشده توسط ستاره خلیج فارس کافی نیست. باید مشخص شود چه مقدار عوارض مرتبط با فعالیت این مجموعه وصول و چه میزان از منابع قابل تخصیص به شهرداریها، دهیاریها و دیگر نهادهای ذیربط هرمزگان منتقل شده است.
همچنین لازم است اداره کل حفاظت محیط زیست استان درباره وضعیت مشمولیت پالایشگاه در عوارض آلایندگی و اداره کل امور مالیاتی درباره وصول و توزیع احتمالی این عوارض اطلاعرسانی کنند.
شفافیت برای سهامداران، پاسخگویی به مردم استان میزبان
مردم هرمزگان سالهاست میزبان صنایع بزرگ پالایشی، نفتی و بندری هستند؛ صنایعی که در تولید ثروت و تأمین نیازهای اقتصادی کشور نقش اساسی دارند. در کنار این نقش ملی، توسعه متوازن مناطق پیرامونی صنایع نیز موضوعی است که نمیتوان آن را صرفاً به انتشار اخبار افتتاح چند پروژه محدود کرد.
در مورد ستاره خلیج فارس، وجود پروژههای مشخص آموزشی و درمانی قابل انکار نیست. از سوی دیگر، اهمیت اقتصادی پالایشگاه، ضرورت شفافیت درباره دامنه و نتایج این اقدامات را بیشتر میکند.
انتشار گزارشی سالانه که مبلغ بودجه مسئولیت اجتماعی، پروژههای مصوب، هزینههای پرداختشده، میزان پیشرفت طرحها و توزیع شهرستانی منابع را مشخص کند، میتواند تصویر دقیقتری از نقش شرکت در توسعه هرمزگان ارائه دهد.
چنین گزارشی حتی ممکن است نشان دهد که عملکرد واقعی پالایشگاه در حوزه مسئولیت اجتماعی فراتر از ارقامی است که تاکنون در رسانهها انعکاس یافته است. در هر صورت، انتشار اطلاعات به نفع شفافیت و قضاوت منصفانه خواهد بود.
انتظار میرود مدیران شرکت نفت ستاره خلیج فارس، تاپیکو و مسئولان اقتصادی استان، ضمن ارائه تصویری جامع از عملکرد مالی و اجتماعی این مجموعه، وضعیت پرداختهای قانونی و منابع اختصاصیافته به هرمزگان را برای افکار عمومی روشن کنند.
مردم استان حق دارند بدانند در کنار اخبار مربوط به افزایش تولید، فروش و سودآوری پالایشگاه، چه میزان منابع برای توسعه زیرساختها و بهبود خدمات عمومی در مناطق میزبان هزینه شده است.
سود ۱۷۱ هزار میلیارد تومانی ستاره خلیج فارس در نیمه نخست سال ۱۴۰۵ عددی روشن و قابل استناد است؛ حالا آنچه نیاز به شفافسازی دارد، سهم واقعی هرمزگان از پرداختهای قانونی و تعهدات توسعهای این مجموعه عظیم اقتصادی است.