به گزارش هرمزگان امروز، فولاد کاوه جنوب کیش در ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ به سود خالص ۴ هزار و ۹۴.۷ میلیارد تومان رسید؛ ۱۲۰.۷ درصد بیشتر از دوره مشابه سال قبل و ۱.۹ برابر سود خالص کل سال مالی ۱۴۰۴ که ۲ هزار و ۱۵۱.۶ میلیارد تومان بود. درآمد عملیاتی این تولیدکننده شمش بیلت در جزیره کیش هم با رشد ۸۱.۸ درصدی به ۴۰ هزار و ۲۸۴.۱ میلیارد تومان رسید.
این جهش اما از فروش بیشتر نیامده است. مقدار فروش ۵ درصد کم شد و تمام رشد درآمد از گرانتر شدن بیلت به دست آمد. در همین حال، بهای تمامشده هر تن تندتر از نرخ فروش بالا رفت، حاشیه سود ناخالص از ۱۴ به ۱۰.۶ درصد رسید و بیش از یکچهارم سود قبل از مالیات از سود تسعیر ارز آمد. حاشیه ناخالص سه ماهه تابستان بهتنهایی حدود ۶ درصد بوده است.

بیلت گرانتر شد، فروش کمتر
کاوه در ۶ ماهه نخست ۷۲۴ هزار و ۸۳۶ تن شمش بیلت فروخت که در دوره مشابه سال قبل ۷۶۲ هزار و ۶۹۶ تن بود. فروش داخلی با ۶۱۵ هزار و ۸۵۷ تن و درآمد ۳۳ هزار و ۷۰۸.۸ میلیارد تومانی، ۸۳.۷ درصد درآمد شرکت را ساخت و صادرات ۱۰۸ هزار و ۹۷۹ تن بیلت، ۶ هزار و ۵۷۵.۳ میلیارد تومان درآمد داشت. سهم صادرات از درآمد از ۱۴.۹ درصد به ۱۶.۳ درصد رسیده است.
میانگین درآمد هر تن بیلت از حدود ۲۹ میلیون و ۵۶ هزار تومان به ۵۵ میلیون و ۵۷۷ هزار تومان رسید که ۹۱.۳ درصد بیشتر است. نرخ هر تن بیلت داخلی ۸۸.۹ درصد رشد کرد و به حدود ۵۴ میلیون و ۷۳۵ هزار تومان رسید؛ نرخ صادراتی هم با رشد ۱۰۴.۴ درصدی به حدود ۶۰ میلیون و ۳۳۶ هزار تومان رسید. گزارش فعالیت ماهانه شرکت نشان میدهد در شهریور ۸۸ هزار و ۴۵۹ تن بیلت به نرخ هر تن حدود ۶۱ میلیون و ۲۴۸ هزار تومان در بازار داخلی فروخته شده و صادراتی ثبت نشده است.
در سوی تولید، شرکت ۷۶۸ هزار و ۳۷۵ تن بیلت و ۹۴۶ هزار و ۱۴۴ تن آهن اسفنجی تولید کرد. تولید بیلت معادل ۹۳ درصد ظرفیت اسمی ۶ ماهه است. چون تولید حدود ۴۳ هزار و ۵۳۹ تن بیشتر از فروش بود، موجودی بیلت انبار از ۵۵ هزار و ۳۴۷ تن در پایان اسفند به ۹۸ هزار و ۸۸۱ تن در پایان شهریور رسید.
هزینه هر تن تندتر از نرخ فروش دوید
بهای تمامشده درآمدهای عملیاتی ۸۸.۸ درصد رشد کرد و به ۳۵ هزار و ۹۹۹.۴ میلیارد تومان رسید. بهای تمامشده هر تن بیلت فروشرفته از حدود ۲۵ میلیون تومان به ۴۹ میلیون و ۶۶۶ هزار تومان رسید؛ یعنی ۹۸.۷ درصد رشد در برابر رشد ۹۱.۳ درصدی نرخ فروش. سود ناخالص هر تن البته از حدود ۴ میلیون و ۵۶ هزار تومان به ۵ میلیون و ۹۱۱ هزار تومان رسید، اما سهم سود از هر تومان فروش کوچکتر شد.
انرژی سنگینترین فشار را وارد کرد. هزینه انرژی در ۶ ماهه ۱۳ هزار و ۱۶۱ میلیارد تومان بوده که ۱۱۹.۶ درصد بیشتر از دوره مشابه و حتی از هزینه انرژی کل سال ۱۴۰۴ یعنی ۱۰ هزار و ۸۵۹.۱ میلیارد تومان بیشتر است. مصرف گاز و برق تقریباً ثابت ماند، اما نرخ هر مترمکعب گاز از حدود ۷ هزار و ۹۷۵ تومان به ۱۸ هزار و ۱۶۲ تومان و نرخ هر کیلوواتساعت برق از حدود ۴ هزار و ۱۹۴ تومان به ۹ هزار و ۴۷۲ تومان رسید. انرژی حالا ۳۲.۴ درصد هزینههای تولید را تشکیل میدهد.
گندله، ماده اولیه اصلی، هم گرانتر شد. شرکت یک میلیون و ۳۶۲ هزار و ۶۴۱ تن گندله به ارزش ۱۷ هزار و ۶۳۱.۹ میلیارد تومان خریده و میانگین نرخ هر تن آن حدود ۱۲ میلیون و ۹۴۰ هزار تومان بوده است؛ این نرخ در ۶ ماهه سال قبل حدود ۷ میلیون و ۹۳۵ هزار تومان بود.
نتیجه این فشار، افت همه حاشیههای عملیاتی بود. سود ناخالص با رشد ۳۸.۵ درصدی به ۴ هزار و ۲۸۴.۷ میلیارد تومان رسید، اما حاشیه ناخالص از ۱۴ به ۱۰.۶ درصد و حاشیه عملیاتی از ۱۵.۴ به ۹.۹ درصد آمد. هزینههای فروش، اداری و عمومی ۱۰۰.۶ درصد رشد کرد و سایر هزینههای عملیاتی از ۸۸.۳ به ۴۴۰.۶ میلیارد تومان رسید. سود عملیاتی تنها ۱۷.۲ درصد رشد کرد و به ۳ هزار و ۹۹۱.۲ میلیارد تومان رسید.

تابستان؛ فروش بیشتر، حاشیه کمتر
مقایسه صورتهای ۶ ماهه با گزارش ۳ ماهه بهار نشان میدهد فشار حاشیه در تابستان شدیدتر شده است. درآمد ۳ ماهه دوم ۲۴ هزار و ۶۳۰.۲ میلیارد تومان بود که ۵۷.۳ درصد از بهار بیشتر است. اما سود ناخالص این فصل تنها هزار و ۴۸۹.۲ میلیارد تومان با حاشیه حدود ۶ درصد بود؛ حاشیه ناخالص بهار ۱۷.۹ درصد و حاشیه ناخالص تابستان سال قبل حدود ۱۰.۴ درصد بود.
سود عملیاتی تابستان هزار و ۲۶۲.۱ میلیارد تومان بود، در حالی که سود عملیاتی بهار به ۲ هزار و ۷۲۹ میلیارد تومان رسیده بود. با این حال سود خالص تابستان ۲ هزار و ۱۶۴.۳ میلیارد تومان شد و از بهار جلو زد؛ زیرا اقلام غیرعملیاتی که در بهار ۲۰۵ میلیارد تومان زیان داشت، در تابستان به هزار و ۲۳۶.۹ میلیارد تومان درآمد رسید. این رقم معادل ۵۳ درصد سود قبل از مالیات فصل است.
تسعیر ارز و مالیات کم، پشتوانه سود خالص
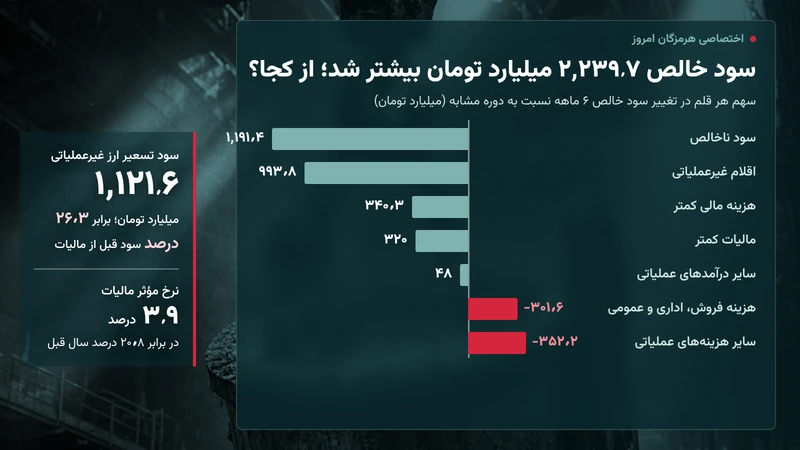
سود خالص ۲ هزار و ۲۳۹.۷ میلیارد تومان بیشتر از دوره مشابه شد. از این افزایش، هزار و ۱۹۱.۴ میلیارد تومان از رشد سود ناخالص و ۹۹۳.۸ میلیارد تومان از اقلام غیرعملیاتی آمد. کاهش هزینه مالی ۳۴۰.۳ میلیارد تومان و کاهش مالیات ۳۲۰ میلیارد تومان به سود اضافه کرد و در مقابل، رشد هزینههای اداری و سایر هزینههای عملیاتی روی هم حدود ۶۵۳.۸ میلیارد تومان از آن کم کرد.
درآمد غیرعملیاتی خالص از ۳۸.۱ به هزار و ۳۱.۹ میلیارد تومان رسید و بخش اصلی آن هزار و ۱۲۱.۶ میلیارد تومان سود تسعیر داراییها و بدهیهای ارزی غیرعملیاتی است. این رقم بهتنهایی ۲۶.۳ درصد سود قبل از مالیات است. همین قلم در سال ۱۴۰۴ منفی ۷۹۰.۹ میلیارد تومان بود. میانگین نرخ دلار در گزارش شرکت از ۷۳ هزار و ۸۹۵ تومان در سال ۱۴۰۴ به ۱۵۵ هزار و ۵۵۲ تومان در ۶ ماهه رسیده است.
هزینه مالیات هم از ۴۸۸.۳ به ۱۶۸.۳ میلیارد تومان کاهش یافت و نرخ مؤثر مالیات از ۲۰.۸ درصد به ۳.۹ درصد رسید. هزینه مالی نیز با کاهش ۳۰.۹ درصدی به ۷۶۰.۱ میلیارد تومان رسید؛ شرکت ۲۰۷.۹ میلیارد تومان از هزینه تأمین مالی را به حساب داراییها برده است.
سود پایه هر سهم ۷۲۳ ریال اعلام شده، اما تقسیم سود خالص بر ۶۱ میلیارد سهم شرکت ۶۷۱ ریال به دست میدهد؛ همان رقمی که شرکت به عنوان سود خالص هر سهم گزارش کرده است. توضیحی درباره این اختلاف در صورتهای مالی دیده نمیشود.
پیشدریافت ۲۱ برابر، مطالبات دو برابر
جمع داراییهای کاوه از پایان اسفند ۶۲.۵ درصد رشد کرد و به ۷۹ هزار و ۷۰۴.۵ میلیارد تومان رسید. تقریباً همه این رشد در داراییهای جاری بوده است. دریافتنیهای تجاری و سایر دریافتنیها از ۸ هزار و ۳۰.۴ به ۲۳ هزار و ۸۳۶.۸ میلیارد تومان رسید. بخشی از این افزایش به کاهش دریافتنیهای بلندمدت از ۳ هزار و ۷۸۴.۸ به ۶۰۰ میلیارد تومان مربوط است؛ با این حال مجموع دریافتنیهای کوتاهمدت و بلندمدت هم از ۱۱ هزار و ۸۱۵.۲ به ۲۴ هزار و ۴۳۶.۸ میلیارد تومان رسیده و دو برابر شده است.
موجودی مواد و کالا ۹۸.۲ درصد و سفارشها و پیشپرداختها ۱۸۳ درصد رشد کرد و به ترتیب به ۱۲ هزار و ۶۹.۷ و ۱۰ هزار و ۹۶۹.۳ میلیارد تومان رسید. در سمت بدهی، پیشدریافت از مشتریان از ۵۹۵.۴ میلیارد تومان به ۱۲ هزار و ۷۱۱.۴ میلیارد تومان جهش کرد که حدود ۲۱ برابر است. پرداختنیهای تجاری و سایر پرداختنیها نیز ۶۸.۲ درصد رشد کرد و به ۳۱ هزار و ۸۱ میلیارد تومان رسید.
بدهیهای جاری ۶۵ هزار و ۵۲۴.۳ میلیارد تومان است و ۹۹.۵ درصد کل بدهیها را تشکیل میدهد. سرمایه در گردش شرکت از منفی ۱۹ هزار و ۴۷۰ به منفی ۱۵ هزار و ۴۶۵.۱ میلیارد تومان رسید و نسبت جاری از ۰.۵۰ به ۰.۷۶ بهتر شد، اما هنوز کمتر از یک است. نسبت بدهی به دارایی از ۷۹.۷ درصد به ۸۲.۷ درصد رسیده و حقوق مالکانه ۱۳ هزار و ۸۲۶.۲ میلیارد تومان است.

وام یورویی و نقد عملیاتی
تسهیلات مالی کاوه از ۱۸ هزار و ۶۵.۲ به ۲۰ هزار و ۵۵۴.۲ میلیارد تومان رسید و همه آن کوتاهمدت است. ۵۸ درصد این مانده، معادل ۱۱ هزار و ۸۳۳.۴ میلیارد تومان، تسهیلات یورویی با نرخ ۶ درصد به مبلغ ۶۱.۸ میلیون یورو است و بقیه یعنی ۸ هزار و ۷۲۰.۸ میلیارد تومان، وام ریالی با نرخ ۲۳ درصد. مانده وام یورویی به ریال از ۹ هزار و ۸۳۲.۱ میلیارد تومان در پایان اسفند بالا رفته است.
جریان نقد عملیاتی ۳ هزار و ۶۸۱.۵ میلیارد تومان بود که ۱۲.۱ درصد کمتر از دوره مشابه است. این رقم معادل ۸۹.۹ درصد سود خالص است؛ در حالی که در ۶ ماهه سال قبل جریان نقد عملیاتی ۲۲۵.۸ درصد سود خالص بود. شرکت در این دوره مالیاتی پرداخت نکرده است. خرید دارایی ثابت هزار و ۷۴.۶ میلیارد تومان، سود تسهیلات پرداختی ۴۱۴.۳ میلیارد تومان و سود سهام پرداختی ۳۷۰.۹ میلیارد تومان بود. در نهایت موجودی نقد از هزار و ۲۸۷.۱ به ۳ هزار و ۱۸۳.۵ میلیارد تومان رسید.
مجمع سالانه شرکت از سود خالص سال ۱۴۰۴، به ازای هر سهم ۳۶ ریال سود تقسیم کرد که حدود ۱۰ درصد سود آن سال است.
مدول C؛ ۶ ماه بدون پیشرفت
اصلیترین طرح توسعه کاوه، مدول C احیای مستقیم است. پیشرفت فیزیکی این طرح در پایان اسفند ۱۴۰۴ ۶۴ درصد بود و در پایان شهریور ۱۴۰۵ هم همان ۶۴ درصد گزارش شده است؛ با این حال شرکت پیشبینی کرده طرح تا ۲۹ اسفند ۱۴۰۵ به ۱۰۰ درصد برسد. تا پایان شهریور ۶ هزار و ۲۲۶.۷ میلیارد تومان برای مدول C هزینه شده و برآورد هزینه تکمیل آن ۵ هزار و ۹۸۳.۸ میلیارد تومان به همراه ۳۴.۲ میلیون دلار است. پیشرفت طرح تأسیسات جانبی هم در همین مدت روی ۵۷ درصد ثابت مانده است.
نیمه دوم؛ فروش بیشتر با حاشیه ۳.۷ درصد
کاوه برای ۶ ماهه دوم سال فروش ۷۴۸ هزار و ۳۳۱ تن بیلت شامل ۶۵۰ هزار و ۱۲۰ تن داخلی و ۹۸ هزار و ۲۱۱ تن صادراتی را پیشبینی کرده است. درآمد این دوره ۴۱ هزار و ۶۷۷.۷ میلیارد تومان و بهای تمامشده ۴۰ هزار و ۱۵۴.۷ میلیارد تومان برآورد شده که حاشیه ناخالص ۳.۷ درصدی را نشان میدهد. نرخ پیشبینیشده بیلت داخلی هر تن حدود ۵۴ میلیون و ۹۰۲ هزار تومان است؛ پایینتر از نرخ حدود ۶۱ میلیون و ۲۴۸ هزار تومانی فروش شهریور.
چند رقم این برآورد با بقیه گزارش همخوان نیست. شرکت برای ۶ ماهه دوم دوباره همان هزار و ۱۲۱.۶ میلیارد تومان سود تسعیر ارز ۶ ماهه نخست را پیشبینی کرده است. درآمد فروش ضایعات نیمه دوم ۴ هزار و ۸۹۲ میلیارد تومان آمده که حدود ۱۰ برابر رقم ۴۸۹.۴ میلیارد تومانی نیمه اول است. پیشبینی تولید آهن اسفنجی نیز در دو جدول گزارش تفسیری یک میلیون و ۷۱۴ هزار و ۹۱۶ تن و ۸۹۰ هزار و ۳۶۱ تن درج شده است. تسهیلات هم طبق برآورد شرکت تا پایان سال به ۱۳ هزار و ۵۵۲.۳ میلیارد تومان کاهش مییابد.

تعلیق نماد و الزامات افشا
بورس تهران ۳۰ شهریور، پس از پایان مهلت ۵۹ روزه، نماد کاوه را تعلیق کرد. دلیل اعلامشده، منتشر نشدن گزارش فعالیت هیئت مدیره و صورتهای مالی سالانه حسابرسیشده سال ۱۴۰۴ و گزارش کنترل داخلی بود و بازگشایی نماد به رعایت همین الزامات منوط شد. شرکت ۸ مهر گزارش فعالیت هیئت مدیره سال ۱۴۰۴ را منتشر کرد و ۱۱ مهر توضیحاتی درباره بندهای گزارش حسابرس و بازرس قانونی ارائه داد. بورس ۱۸ مهر هم به دلیل منتشر نشدن صورتجلسه مجمع سالانه، تا ۲۱ مهر به شرکت فرصت داد و شرکت در همان روز تصمیمات مجمع را منتشر کرد.
جمعبندی
کاوه در ۶ ماهه نخست ۱۴۰۵ بیش از کل سال قبل سود ساخت، اما این سود بیشتر حاصل گرانی بیلت، سود تسعیر ارز و مالیات کم بود تا کارایی عملیاتی. هزینه هر تن تندتر از نرخ فروش رشد کرد، حاشیه ناخالص تابستان به حدود ۶ درصد رسید و شرکت خودش برای نیمه دوم حاشیه ۳.۷ درصدی پیشبینی کرده است.
در ماههای پیش رو، مسیر نرخ گاز و برق، تحویل سفارشهایی که پیشدریافت آن گرفته شده، وصول مطالبات دو برابرشده، نوسان یورو در برابر وامهای ارزی و سرنوشت مدول C تعیین میکند که سود روی کاغذ کاوه تا چه اندازه تکرارشدنی است.