به گزارش هرمزگان امروز صورتهای مالی حسابرسینشده تاید واتر خاورمیانه برای دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، تصویری دووجهی از عملکرد حتاید ارائه میکند. شرکت در بخش سودآوری توانسته رشد درآمد را به افزایش سریعتر سود خالص تبدیل کند و در صورت جریانهای نقدی نیز ورود نقد عملیاتی قدرتمندی ثبت شده است. با این حال، در صورت وضعیت مالی، بدهیهای جاری با سرعتی بهمراتب بالاتر از داراییهای جاری افزایش یافتهاند و بخش بزرگی از منابع جاری شرکت همچنان در حسابهای دریافتنی قرار دارد. بنابراین، نقطه قوت اصلی گزارش پوشش بخش عمده سود دوره با جریان نقد عملیاتی و مهمترین ملاحظه آن، کیفیت ترکیب نقدینگی و رشد تعهدات کوتاهمدت است.
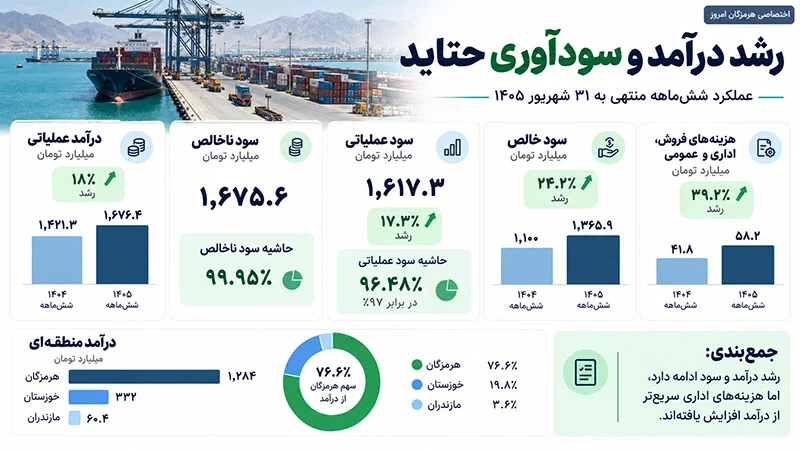
درآمد عملیاتی حتاید در نیمه نخست سال مالی به ۱۶۷۶.۴ میلیارد تومان رسید؛ رقمی که در صورتهای رسمی با واحد میلیون ریال گزارش شده و در مقایسه با ۱۴۲۱.۳ میلیارد تومان دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۴، حدود ۱۸ درصد رشد نشان میدهد. بهای تمامشده خدمات از ۱.۶ میلیارد تومان به ۸۱۳ میلیون تومان کاهش یافت. در نتیجه، سود ناخالص شرکت به ۱۶۷۵.۶ میلیارد تومان رسید و ۱۸ درصد افزایش یافت.
ساختار قراردادهای شرکت باعث شده حاشیه سود ناخالص در سطحی نزدیک به کل درآمد باقی بماند. حاشیه سود ناخالص ششماهه به ۹۹.۹۵ درصد رسید، در حالی که این نسبت در دوره مقایسهای ۹۹.۸۸ درصد بود. این افزایش محدود حاصل کاهش قدرمطلق بهای تمامشده در کنار رشد درآمد است. طبق گزارش تفسیری اصلاحشده، درآمد ناحیه هرمزگان ۱۲۸۴ میلیارد تومان، ناحیه خوزستان ۳۳۲ میلیارد تومان و ناحیه مازندران ۶۰.۴ میلیارد تومان بوده است. مجموع درآمد این سه ناحیه با درآمد عملیاتی درجشده در صورت سود و زیان برابر است. بر این اساس، هرمزگان با سهم ۷۶.۶ درصدی، مهمترین منبع درآمد عملیاتی دوره محسوب میشود و تمرکز جغرافیایی درآمد همچنان بالاست.
هزینههای اداری سریعتر از درآمد افزایش یافت
هزینههای فروش، اداری و عمومی از ۴۱.۸ میلیارد تومان به ۵۸.۲ میلیارد تومان افزایش یافته که معادل رشد ۳۹.۲ درصدی است؛ بنابراین سرعت افزایش این هزینهها از رشد ۱۸ درصدی درآمد بیشتر بوده است. سود عملیاتی با رشد ۱۷.۳ درصدی به ۱۶۱۷.۳ میلیارد تومان رسیده، اما حاشیه سود عملیاتی از ۹۷ درصد در دوره مشابه به ۹۶.۴۸ درصد کاهش یافته است. افت حدود ۰.۵۲ واحد درصدی حاشیه عملیاتی نشان میدهد افزایش هزینههای اداری بخشی از اثر مثبت رشد درآمد و کاهش بهای تمامشده را جذب کرده است.
با وجود این کاهش، سطح سود عملیاتی همچنان بالا باقی مانده و معادل ۹۶.۵ درصد درآمد دوره است. در ارزیابی تداوم این حاشیه باید به ماهیت درآمد شرکت و نحوه انتقال هزینههای خدمات به شرکتهای زیرمجموعه توجه داشت. گزارش تفسیری برای نیمه دوم سال مالی، درآمد ۱۱۹۶.۸ میلیارد تومانی و بهای تمامشده حدود ۸۳۴ میلیون تومانی برآورد کرده است. این برآورد درآمدی برای یک دوره ششماهه همطول، ۲۸.۶ درصد کمتر از درآمد محققشده نیمه نخست است و صرفاً برآورد باقیمانده سال محسوب میشود، نه پیشبینی مستقل کل سال مالی.
درآمد غیرعملیاتی، رشد سود خالص را تقویت کرد
سود خالص حتاید در ششماهه نخست به ۱۳۶۵.۹ میلیارد تومان رسید که نسبت به سود ۱۱۰۰ میلیارد تومانی دوره مشابه، ۲۴.۲ درصد افزایش دارد. رشد سود خالص از رشد سود عملیاتی بیشتر بوده و یکی از عوامل این تفاوت، ثبت ۹۴ میلیارد تومان خالص سایر درآمدها و هزینههای غیرعملیاتی است؛ در حالی که دوره مقایسهای در این ردیف ۳.۲ میلیارد تومان خالص هزینه گزارش شده بود. از رقم دوره جاری، ۴.۹ میلیارد تومان به درآمد سرمایهگذاریها و ۸۹.۱ میلیارد تومان به اقلام متفرقه غیرعملیاتی مربوط است.
در جزئیات اقلام متفرقه، ۶۲.۴ میلیارد تومان سود فروش داراییهای ثابت، ۲۴.۸ میلیارد تومان سود تسعیر ارز و ۱.۹ میلیارد تومان سود اجاره ساختمان ثبت شده است. حضور سود فروش دارایی ثابت نشان میدهد تمام رشد سود دوره از عملیات اصلی به دست نیامده است. با این حال، سهم خالص درآمدهای غیرعملیاتی از سود پیش از مالیات حدود ۵.۵ درصد است و عملیات اصلی همچنان پایه اصلی سودآوری را تشکیل میدهد. حاشیه سود خالص از ۷۷.۴ درصد به ۸۱.۵ درصد رسیده و افزایش آن بازتاب همزمان رشد سود عملیاتی و بهبود نتیجه فعالیتهای غیرعملیاتی است.
هزینه مالی از ۲.۲ میلیارد تومان به ۵.۶ میلیارد تومان رسیده و با سنجش قدرمطلق هزینه، ۱۵۹.۴ درصد افزایش یافته است. با وجود این جهش، هزینه مالی فقط حدود ۰.۳۵ درصد سود عملیاتی را مصرف کرده و در مقیاس سودآوری شرکت محدود است. تسهیلات مالی پایان دوره ۵۴.۵ میلیارد تومان گزارش شده که تمام آن کوتاهمدت است و در مقایسه با ۵۷.۸ میلیارد تومان پایان سال مالی قبل، ۵.۷ درصد کاهش دارد. نرخ سود درجشده برای تسهیلات بانکی ۲۲ درصد است و مدیریت اعلام کرده مانده تسهیلات تا پایان سال مالی ۱۴۰۵ تسویه خواهد شد.
پس از شناسایی ۳۳۹.۸ میلیارد تومان مالیات، سود پایه هر سهم از بخش عملیاتی به ۵۸۹ ریال رسید؛ این رقم در دوره مشابه ۵۰۲ ریال بود و ۱۷.۳ درصد رشد کرد. سود پایه هر سهم ناشی از کل عملیات در حال تداوم نیز ۶۲۲ ریال گزارش شده که در مقایسه با ۵۰۱ ریال دوره مشابه، ۲۴.۲ درصد افزایش یافته است. مالیات دوره نیز نسبت به رقم ۲۷۳.۳ میلیارد تومانی دوره مشابه، ۲۴.۳ درصد رشد کرده است. نسبت هزینه مالیاتی به سود پیش از مالیات همچنان نزدیک به ۲۰ درصد قرار دارد؛ از این رو تغییر نرخ مؤثر مالیات عامل معناداری در افزایش حاشیه سود خالص نبوده و بهبود اقلام غیرعملیاتی نقش پررنگتری داشته است.
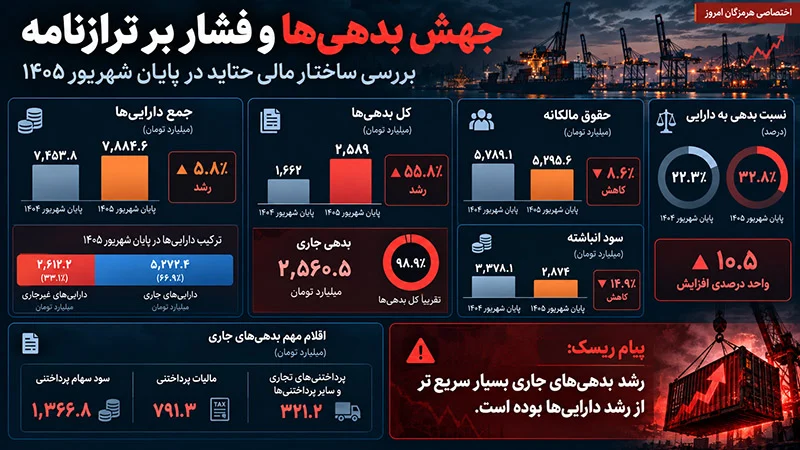
جمع داراییهای شرکت در پایان شهریور ۱۴۰۵ به ۷۸۸۴.۶ میلیارد تومان رسید که نسبت به ۷۴۵۳.۸ میلیارد تومان در پایان اسفند ۱۴۰۴، حدود ۵.۸ درصد افزایش دارد. داراییهای جاری با رشد ۵.۸ درصدی به ۵۲۷۲.۴ میلیارد تومان و داراییهای غیرجاری نیز با رشد ۵.۸ درصدی به ۲۶۱۲.۲ میلیارد تومان رسیدهاند. در بخش غیرجاری، سرمایهگذاریهای بلندمدت از ۵۵۲.۵ میلیارد تومان به ۷۰۷.۶ میلیارد تومان افزایش یافته، در حالی که دریافتنیهای بلندمدت بدون تغییر در سطح ۱۴۵۵.۶ میلیارد تومان باقی مانده است.
در سمت مقابل ترازنامه، کل بدهیها از ۱۶۶۲ میلیارد تومان پایان سال مالی قبل به ۲۵۸۹ میلیارد تومان افزایش یافته که رشد ۵۵.۸ درصدی را نشان میدهد. بدهی جاری با رشد ۵۵.۷ درصدی به ۲۵۶۰.۵ میلیارد تومان رسیده و تقریباً تمام بدهی شرکت را تشکیل میدهد. مهمترین اقلام آن شامل ۱۳۶۶.۸ میلیارد تومان سود سهام پرداختنی، ۷۹۱.۳ میلیارد تومان مالیات پرداختنی و ۳۲۱.۲ میلیارد تومان پرداختنیهای تجاری و سایر پرداختنیهاست. رشد تعهدات مالیاتی و سود سهام پرداختنی، بخش مهمی از افزایش بدهی جاری را توضیح میدهد.
در نتیجه افزایش بدهیها و کاهش ۸.۶ درصدی حقوق مالکانه به ۵۲۹۵.۶ میلیارد تومان، نسبت بدهی به دارایی از ۲۲.۳ درصد پایان اسفند به ۳۲.۸ درصد رسیده است. این نسبت هنوز به معنای غلبه بدهی بر ساختار سرمایه نیست، اما افزایش حدود ۱۰.۵ واحد درصدی آن در شش ماه، تغییر قابل توجهی در ترکیب منابع مالی شرکت به شمار میرود. کاهش سود انباشته از ۳۳۷۸.۱ میلیارد تومان به ۲۸۷۴ میلیارد تومان نیز در افت حقوق مالکانه نقش داشته است؛ همزمان، صورت جریانهای نقدی خروج نقد بزرگی بابت پرداخت سود سهام را نشان میدهد.
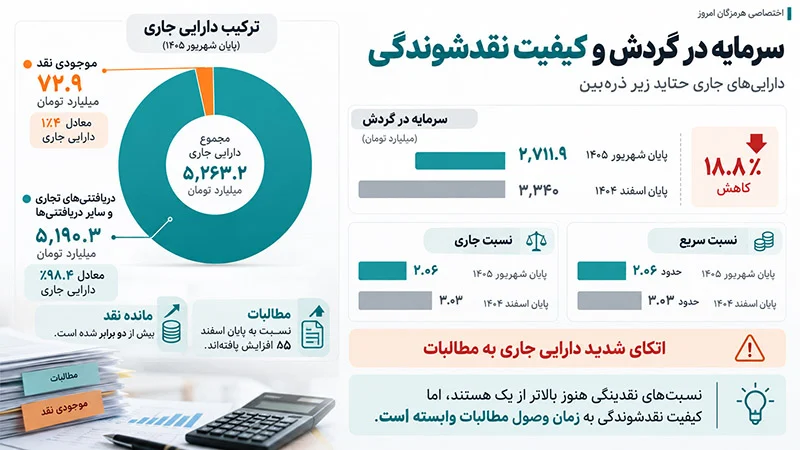
سرمایه در گردش حتاید، یعنی تفاوت داراییهای جاری و بدهیهای جاری، در پایان دوره ۲۷۱۱.۹ میلیارد تومان بود. این رقم در پایان سال مالی قبل ۳۳۴۰ میلیارد تومان محاسبه میشد و در شش ماه ۱۸.۸ درصد کاهش یافته است. نسبت جاری نیز از ۳.۰۳ به ۲.۰۶ رسیده است. نسبت سریع پس از کسر سفارشها و پیشپرداختها نیز حدود ۲.۰۶ است و در پایان سال قبل نزدیک به ۳.۰۳ بود. بنابراین پوشش عددی بدهی جاری همچنان بالاتر از یک است، اما حاشیه پوشش نسبت به پایان سال کاهش محسوسی دارد.
ترکیب دارایی جاری ملاحظه مهمتری را آشکار میکند. دریافتنیهای تجاری و سایر دریافتنیها با رقم ۵۱۹۰.۳ میلیارد تومان، ۹۸.۴ درصد داراییهای جاری را تشکیل میدهند. موجودی نقد تنها ۷۲.۹ میلیارد تومان و معادل ۱.۴ درصد دارایی جاری است. از این رو، نسبت جاری بالا عمدتاً به مطالبات متکی است و توان نقدشوندگی واقعی به زمان و کیفیت وصول این دریافتنیها وابستگی دارد. مطالبات نسبت به پایان اسفند ۵ درصد افزایش یافتهاند، در حالی که مانده نقد بیش از دو برابر شده است.
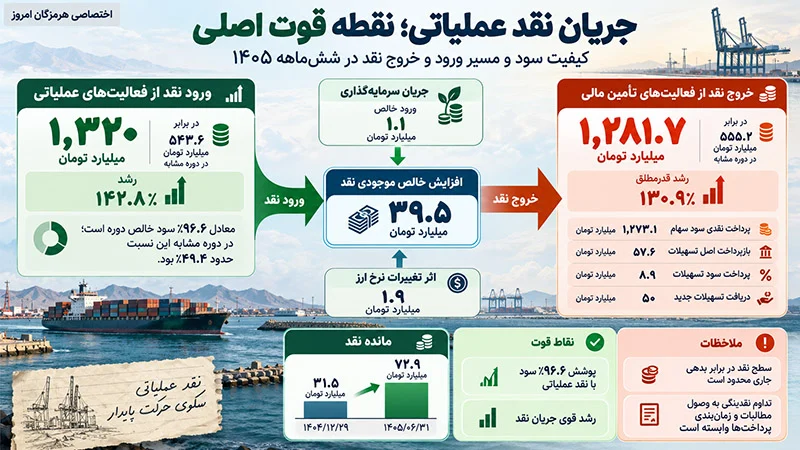
یکی از نقاط قوت گزارش در صورت جریانهای نقدی دیده میشود. خالص ورود نقد حاصل از فعالیتهای عملیاتی به ۱۳۲۰ میلیارد تومان رسیده که در مقایسه با ۵۴۳.۶ میلیارد تومان دوره مشابه، ۱۴۲.۸ درصد افزایش یافته است. این جریان نقد معادل ۹۶.۶ درصد سود خالص دوره است؛ در دوره مشابه، نسبت جریان نقد عملیاتی به سود خالص حدود ۴۹.۴ درصد بود. پوشش بخش عمده سود حسابداری با نقد عملیاتی، کیفیت سود ششماهه را نسبت به دوره مشابه تقویت میکند؛ هرچند در دوره جاری برخلاف دوره مقایسهای، هیچ پرداخت نقدی بابت مالیات بر درآمد در صورت جریان نقد ثبت نشده است.
ورود نقد عملیاتی تقریباً بهطور کامل صرف فعالیتهای تأمین مالی شده است. خالص خروج نقد از این بخش ۱۲۸۱.۷ میلیارد تومان بود که قدرمطلق آن نسبت به خروج ۵۵۵.۲ میلیارد تومانی دوره مشابه، ۱۳۰.۹ درصد افزایش دارد. پرداخت نقدی سود سهام با رقم ۱۲۷۳.۱ میلیارد تومان، عامل اصلی این خروج بوده است. شرکت همچنین ۵۷.۶ میلیارد تومان بابت اصل تسهیلات و ۸.۹ میلیارد تومان بابت سود تسهیلات پرداخت کرده و در مقابل، ۵۰ میلیارد تومان تسهیلات جدید دریافت کرده است. جریان سرمایهگذاری نیز ورود خالص محدود ۱.۱ میلیارد تومانی ایجاد کرده است.
پس از جمع فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی، موجودی نقد ۳۹.۵ میلیارد تومان افزایش یافت؛ در دوره مشابه، کاهش ۱۰.۹ میلیارد تومانی ثبت شده بود. با احتساب ۱.۹ میلیارد تومان اثر تغییرات نرخ ارز، مانده نقد از ۳۱.۵ میلیارد تومان ابتدای سال به ۷۲.۹ میلیارد تومان در پایان شهریور رسید. این تطبیق میان صورت جریان نقد و صورت وضعیت مالی، انسجام گزارش را تأیید میکند. با وجود رشد مانده نقد، سطح نقد در برابر ۲۵۶۰.۵ میلیارد تومان بدهی جاری محدود است و مدیریت نقدینگی به تداوم وصول مطالبات و زمانبندی پرداخت سود سهام و مالیات وابسته میماند.
کارنامه نیمه نخست حتاید از رشد همزمان درآمد، سود عملیاتی، سود خالص و جریان نقد عملیاتی حکایت دارد. پوشش ۹۶.۶ درصدی سود خالص با جریان نقد عملیاتی، تسهیلات محدود نسبت به ابعاد ترازنامه و حاشیه سود بالای عملیات، نقاط قوت گزارش هستند. در سمت ریسک، افزایش سریع هزینههای اداری و مالی، اتکای دارایی جاری به مطالبات، افت سرمایه در گردش، رشد نسبت بدهی به دارایی و تمرکز نزدیک به ۷۷ درصدی درآمد در ناحیه هرمزگان قرار میگیرند. برآورد پایینتر درآمد نیمه دوم نیز نشان میدهد تکرار سطح درآمد نیمه نخست در ششماهه باقیمانده، در برآورد فعلی مدیریت منعکس نشده است.