صورتهای مالی حسابرسینشده پالایش نفت بندرعباس نشان میدهد شبندر در دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ همزمان از رشد درآمد و بهبود محسوس حاشیه سود بهره برده است. درآمد عملیاتی شرکت در این دوره به ۷۱۹ هزار و ۶۴۴ میلیارد تومان رسید؛ رقمی که نسبت به ۲۹۱ هزار و ۳۲۲ میلیارد تومان دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۴ حدود ۱۴۷ درصد افزایش یافته است. با این حال، صورت جریانهای نقدی نشان میدهد رشد سود حسابداری با همان شدت به ورود وجه نقد عملیاتی تبدیل نشده و بخش قابلتوجهی از منابع شرکت در دریافتنیها، موجودی کالا و سرمایهگذاریهای کوتاهمدت درگیر شده است.

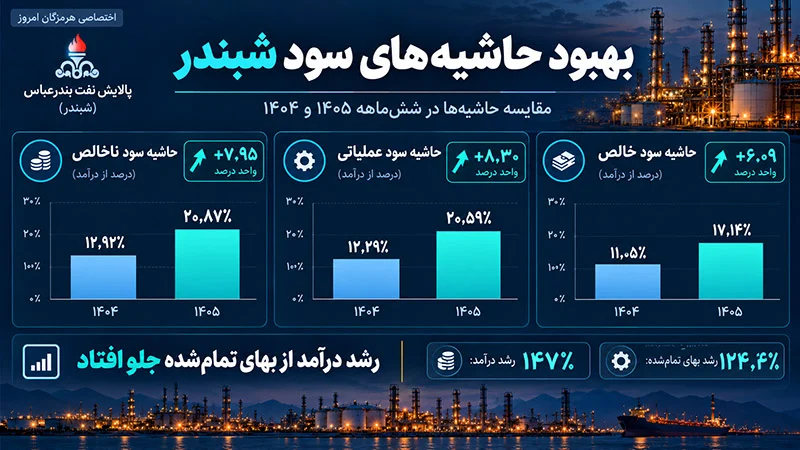
بهای تمامشده درآمدهای عملیاتی در نیمه نخست امسال به ۵۶۹ هزار و ۴۷۴ میلیارد تومان رسید. قدرمطلق این هزینه در دوره مقایسهای ۲۵۳ هزار و ۶۹۶ میلیارد تومان بود و بنابراین ۱۲۴.۴ درصد افزایش یافت. سرعت رشد درآمد عملیاتی از رشد بهای تمامشده حدود ۲۲.۶ واحد درصد بیشتر بود؛ فاصلهای که مستقیماً در سود ناخالص شرکت نمایان شد. سود ناخالص شبندر با رشد ۲۹۹.۱ درصدی از ۳۷ هزار و ۶۲۶ میلیارد تومان به ۱۵۰ هزار و ۱۶۹ میلیارد تومان رسید.
حاشیه سود ناخالص نیز از ۱۲.۹۲ درصد در دوره ششماهه منتهی به شهریور ۱۴۰۴ به ۲۰.۸۷ درصد در دوره جاری افزایش یافت؛ یعنی بهبود ۷.۹۵ واحد درصدی. این تغییر نشان میدهد افزایش درآمد صرفاً به بزرگشدن مقیاس اسمی فروش محدود نبوده و فاصله درآمد با بهای تمامشده نیز بیشتر شده است. در گزارش تفسیری، سود ناخالص محصولات مختلف یکسان نیست و برخی فرآوردهها حاشیههای متفاوتی دارند؛ ازاینرو پایداری این حاشیه به ترکیب فروش، نرخ فرآوردهها و هزینه خوراک در دورههای بعد وابسته خواهد بود.
سود خالص ۱۲۳ هزار میلیارد تومانی و حاشیه ۱۷.۱ درصدی
هزینههای فروش، اداری و عمومی با افزایش ۳۶.۴ درصدی قدرمطلق به ۲ هزار و ۸۰۱ میلیارد تومان رسید، اما سهم آن از درآمد عملیاتی محدود ماند. سایر درآمدهای عملیاتی نیز ۷۸۶ میلیارد تومان بود. در نتیجه، سود عملیاتی به ۱۴۸ هزار و ۱۵۴ میلیارد تومان افزایش یافت که در مقایسه با ۳۵ هزار و ۷۸۹ میلیارد تومان دوره مشابه، رشد ۳۱۴ درصدی را نشان میدهد. حاشیه سود عملیاتی از ۱۲.۲۹ درصد به ۲۰.۵۹ درصد رسیده و ۸.۳۰ واحد درصد بهبود یافته است.
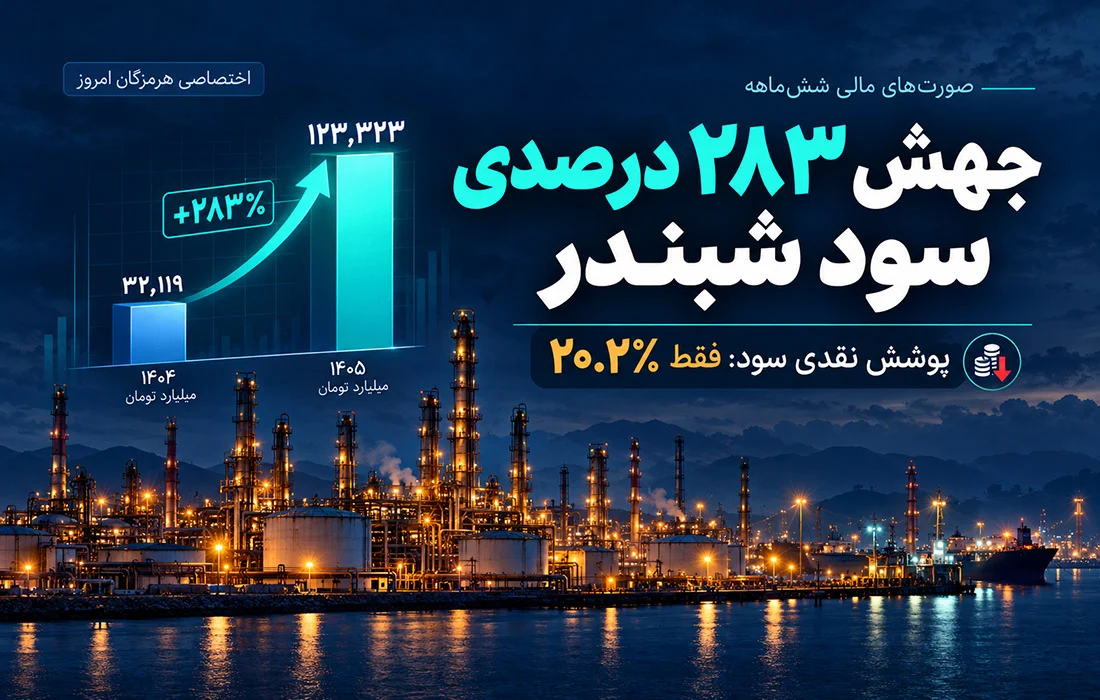
سود پیش از مالیات شرکت ۱۵۳ هزار و ۷۲۸ میلیارد تومان و هزینه مالیات دوره ۳۰ هزار و ۴۰۴ میلیارد تومان بود. پس از کسر مالیات، سود خالص شبندر به ۱۲۳ هزار و ۳۲۳ میلیارد تومان رسید؛ در حالی که سود خالص دوره ششماهه مقایسهای ۳۲ هزار و ۱۹۹ میلیارد تومان بود. رشد سود خالص به این ترتیب ۲۸۳ درصد محاسبه میشود. حاشیه سود خالص نیز از ۱۱.۰۵ درصد به ۱۷.۱۴ درصد افزایش یافت و سود پایه هر سهم از ۷۸۶ ریال به ۳٬۰۱۰ ریال رسید. سود جامع شرکت با سود خالص برابر است، زیرا در این دوره سایر اقلام سود و زیان جامع صفر گزارش شدهاند.
یکی از نقاط مثبت گزارش، کاهش فشار هزینه مالی است. قدرمطلق هزینه مالی از حدود ۷۱۰ میلیارد تومان در نیمه نخست ۱۴۰۴ به ۴۵۶ میلیارد تومان در نیمه نخست ۱۴۰۵ کاهش یافت؛ افتی معادل ۳۵.۸ درصد. نسبت هزینه مالی به سود عملیاتی نیز از حدود ۱.۹۸ درصد به ۰.۳۱ درصد رسیده است. این تغییر با کاهش مانده تسهیلات مالی ترازنامه همجهت است؛ تسهیلات از ۵ هزار و ۳۴ میلیارد تومان در پایان اسفند ۱۴۰۴ به ۲ هزار و ۲۲۳ میلیارد تومان در پایان شهریور ۱۴۰۵ کاهش یافته که معادل افت ۵۵.۸ درصدی است.
در گزارش منابع تأمین مالی، کل مانده تسهیلات پایان دوره کوتاهمدت و نرخ سود آن ۲۳ درصد اعلام شده است. جریان نقد تأمین مالی نیز دریافت ۲ هزار میلیارد تومان تسهیلات و بازپرداخت ۳ هزار و ۱۱ میلیارد تومان اصل تسهیلات را نشان میدهد. بنابراین کاهش مانده بدهی بانکی با جریانهای نقدی دوره سازگار است. در عین حال، مدیریت در گزارش تفسیری اعلام کرده برای نیمه دوم سال به دلیل افزایش میزان تسهیلات دریافتی، افزایش هزینه مالی را انتظار دارد؛ موضوعی که میتواند بخشی از مزیت فعلی کاهش هزینه مالی را در دوره بعد محدود کند.
بزرگشدن ترازنامه با رشد سریعتر بدهیها
جمع داراییهای شبندر در ۳۱ شهریور ۱۴۰۵ به ۳۴۵ هزار و ۸۱۴ میلیارد تومان رسید که نسبت به ۱۹۴ هزار و ۵۲۳ میلیارد تومان در پایان سال مالی ۱۴۰۴ حدود ۷۷.۸ درصد افزایش دارد. در همین فاصله، جمع بدهیها با رشد ۱۳۳.۵ درصدی به ۱۳۴ هزار و ۱۳۶ میلیارد تومان رسید و حقوق مالکانه با افزایش ۵۴.۴ درصدی در سطح ۲۱۱ هزار و ۶۷۸ میلیارد تومان قرار گرفت. در نتیجه، نسبت بدهی به دارایی از ۲۹.۵۳ درصد در پایان اسفند به ۳۸.۷۹ درصد در پایان شهریور افزایش یافته است.
افزایش حقوق مالکانه عمدتاً تحت تأثیر سود دوره و انتقال بخشی از سود انباشته به سایر اندوختهها قرار داشت. شرکت در این دوره ۱۲۳ هزار و ۳۲۳ میلیارد تومان سود خالص شناسایی کرد و ۴۸ هزار و ۷۱۸ میلیارد تومان سود سهام مصوب نیز در صورت تغییرات حقوق مالکانه ثبت شد. سود انباشته پایان دوره به ۱۲۳ هزار و ۳۵۹ میلیارد تومان و سایر اندوختهها به ۴۲ هزار و ۵۸۲ میلیارد تومان رسید. سرمایه ثبتشده شرکت بدون تغییر، ۴۰ هزار و ۹۷۴ میلیارد تومان باقی ماند.

داراییهای جاری در پایان شهریور به ۳۰۱ هزار و ۷۳۳ میلیارد تومان و بدهیهای جاری به ۱۳۲ هزار و ۶۸ میلیارد تومان رسید. سرمایه در گردش حاصل از تفاضل این دو رقم ۱۶۹ هزار و ۶۶۵ میلیارد تومان است که در مقایسه با ۹۸ هزار و ۵۳۸ میلیارد تومان پایان اسفند، ۷۲.۲ درصد رشد دارد. با وجود افزایش مبلغ سرمایه در گردش، بدهی جاری با نرخ ۱۳۷.۴ درصد رشد کرده و از رشد ۹۵.۷ درصدی دارایی جاری جلو افتاده است. پیامد این تفاوت، کاهش نسبت جاری از ۲.۷۷ به ۲.۲۸ بوده است.
نسبت سریع، با کنارگذاشتن موجودی مواد و کالا و سفارشها و پیشپرداختها از داراییهای جاری، از ۲.۰۵ در پایان سال مالی قبل به ۱.۶۳ کاهش یافت. هر دو نسبت همچنان بالاتر از یک هستند، اما جهت تغییر آنها نشان میدهد حاشیه پوشش بدهیهای کوتاهمدت نسبت به پایان اسفند محدودتر شده است. موجودی مواد و کالا با رشد ۱۱۵.۱ درصدی به ۸۱ هزار و ۷۶۷ میلیارد تومان و دریافتنیهای تجاری و سایر دریافتنیها با افزایش ۸۶.۵ درصدی به ۱۷۷ هزار و ۵۳۷ میلیارد تومان رسید. این دو قلم در مجموع نزدیک به ۸۶ درصد داراییهای جاری را تشکیل میدهند و بخش مهمی از نقدینگی شرکت را به خود اختصاص دادهاند.
سود سهام و مالیات، محور افزایش بدهی جاری
در سمت بدهیها، سود سهام پرداختنی از ۲ هزار و ۶۸ میلیارد تومان در پایان اسفند به ۴۸ هزار و ۷۸۶ میلیارد تومان رسید. مالیات پرداختنی نیز از ۱۵ هزار و ۱۴۹ میلیارد تومان به ۳۹ هزار و ۵۳۲ میلیارد تومان افزایش یافت. این دو قلم رویهم ۶۶.۹ درصد بدهیهای جاری پایان دوره را تشکیل میدهند. پرداختنیهای تجاری و سایر پرداختنیها نیز ۲۹ هزار و ۷۶۰ میلیارد تومان گزارش شده است. بنابراین افزایش بدهی جاری بیش از آنکه ناشی از رشد تسهیلات بانکی باشد، با سود سهام پرداختنی، مالیات و بدهیهای تجاری ارتباط دارد.
وجه نقد شرکت در پایان دوره ۹ هزار و ۷۲۱ میلیارد تومان بود که نسبت به ۸ هزار و ۲۸۴ میلیارد تومان پایان اسفند ۱۷.۳ درصد افزایش نشان میدهد. سرمایهگذاریهای کوتاهمدت نیز به ۲۸ هزار و ۳۷۳ میلیارد تومان رسید و ۱۶۲.۶ درصد رشد کرد. وجود این دو قلم بخشی از پشتوانه نقدینگی کوتاهمدت شرکت است، اما اندازه آنها در مقایسه با دریافتنیها و بدهیهای جاری نشان میدهد زمان وصول مطالبات و زمانبندی پرداخت سود سهام و مالیات برای وضعیت نقد شرکت اهمیت بالایی دارد.

جریان خالص ورود نقد حاصل از فعالیتهای عملیاتی در نیمه نخست سال ۲۴ هزار و ۹۵۵ میلیارد تومان بود که نسبت به ۱۷ هزار و ۹۳ میلیارد تومان دوره مقایسهای ۴۶ درصد افزایش یافت. با این حال، این جریان نقد فقط ۲۰.۲ درصد سود خالص را پوشش میدهد؛ در حالی که نسبت پوشش در نیمه نخست سال قبل ۵۳.۱ درصد بود. فاصله میان سود خالص ۱۲۳ هزار و ۳۲۳ میلیارد تومانی و جریان نقد عملیاتی، در کنار رشد دریافتنیها و موجودی کالا، مهمترین ملاحظه مربوط به کیفیت نقدی سود گزارششده است.
فعالیتهای سرمایهگذاری ۲۰ هزار و ۲۳۴ میلیارد تومان خروج نقد خالص ایجاد کرد؛ در مقایسه با خروج ۲ هزار و ۳۷۲ میلیارد تومانی دوره مشابه، قدرمطلق خروج نقد ۷۵۲.۹ درصد افزایش یافته است. پرداخت ۱۸ هزار و ۲۰۰ میلیارد تومان برای تحصیل سرمایهگذاریهای کوتاهمدت و ۴ هزار و ۳۲۴ میلیارد تومان برای خرید دارایی ثابت مشهود، عوامل اصلی این خروج بودند. پس از فعالیتهای عملیاتی و سرمایهگذاری، ۴ هزار و ۷۲۲ میلیارد تومان جریان نقد مثبت پیش از تأمین مالی باقی ماند.
فعالیتهای تأمین مالی نیز ۳ هزار و ۴۶۷ میلیارد تومان خروج نقد داشت. در نهایت موجودی نقد طی دوره یک هزار و ۲۵۴ میلیارد تومان افزایش یافت و اثر مثبت ۱۸۳ میلیارد تومانی تغییرات نرخ ارز، مانده پایان دوره را به ۹ هزار و ۷۲۱ میلیارد تومان رساند. سازگاری این ارقام نشان میدهد افزایش وجه نقد پایان دوره حاصل جریان عملیاتی مثبت بوده، هرچند سرمایهگذاریها و پرداختهای تأمین مالی بخش زیادی از آن را جذب کردهاند.
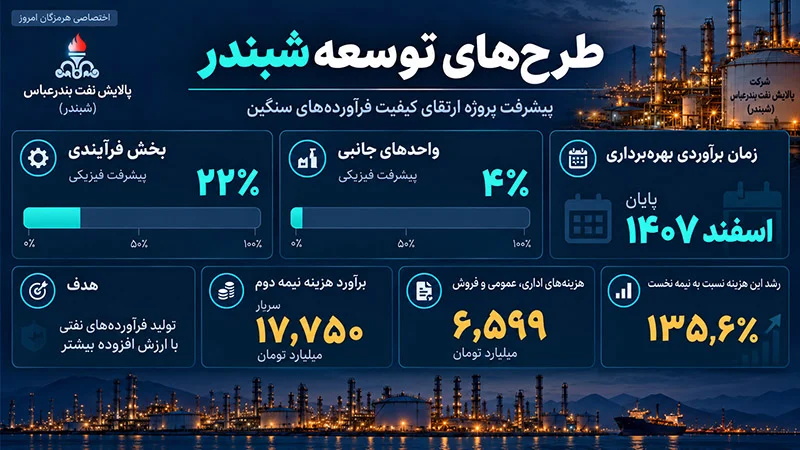
مدیریت برای ششماهه منتهی به پایان اسفند ۱۴۰۵، هزینه سربار ۱۷ هزار و ۷۵۰ میلیارد تومانی را برآورد کرده که ۱۲ درصد بیشتر از رقم نیمه نخست است. برآورد هزینههای اداری، عمومی و فروش نیز ۶ هزار و ۵۹۹ میلیارد تومان است؛ ۱۳۵.۶ درصد بالاتر از هزینه ثبتشده در نیمه نخست. شرکت افزایش هزینههای این بخش را متناسب با تورم پیشبینی کرده است. این ارقام برآورد ششماهه دوم هستند و نباید بهعنوان عملکرد قطعی یا پیشبینی مستقل کل سال تلقی شوند.
دو بخش اصلی پروژه ارتقای کیفیت فرآوردههای سنگین با محوریت واحد ککسازی، مجموعاً هزینه ریالی برآوردی بالایی دارند. پیشرفت فیزیکی بخش فرآیندی در پایان شهریور ۲۲ درصد و بخش واحدهای جانبی ۴ درصد گزارش شده و زمان برآوردی بهرهبرداری هر دو پروژه پایان اسفند ۱۴۰۷ است. اجرای این طرحها با هدف تولید فرآوردههای نفتی دارای ارزش افزوده بیشتر تعریف شده، اما فاصله پیشرفت فعلی تا تکمیل، نیاز مالی آتی پروژهها را به یکی از متغیرهای قابلپیگیری تبدیل میکند.
کارنامه ششماهه شبندر از منظر سودآوری قوی است ، درآمد ۱۴۷ درصد، سود عملیاتی ۳۱۴ درصد و سود خالص ۲۸۳ درصد رشد کرده و هر سه حاشیه ناخالص، عملیاتی و خالص بهبود یافتهاند. کاهش هزینه مالی و افت مانده تسهیلات نیز فشار تأمین مالی را در دوره جاری محدود کرده است.در سوی مقابل، کاهش نسبت جاری و سریع، رشد سهم بدهی از داراییها، جهش دریافتنیها و موجودی و افت پوشش نقدی سود نشان میدهد ارزیابی ادامه عملکرد شرکت باید علاوه بر سود حسابداری، بر وصول مطالبات، مدیریت موجودی، پرداخت بدهیهای جاری و روند جریان نقد عملیاتی متمرکز بماند.