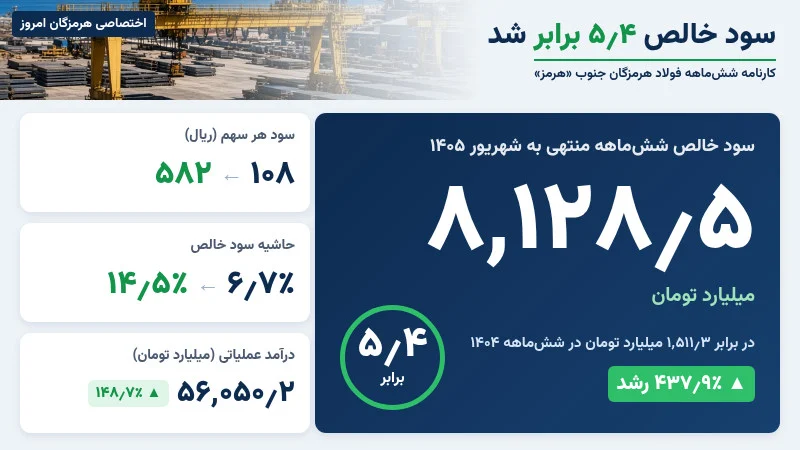
به گزارش هرمزگان امروز، صورتهای مالی حسابرسینشده فولاد هرمزگان جنوب نشان میدهد درآمد عملیاتی شرکت در دوره ششماهه منتهی به ۱۴۰۵/۰۶/۳۱ به ۵۶ هزار و ۵۰.۲ میلیارد تومان رسیده است. درآمد دوره مشابه تجدید ارائهشده منتهی به ۱۴۰۴/۰۶/۳۱ معادل ۲۲ هزار و ۵۴۲.۲ میلیارد تومان بود؛ بنابراین درآمد شرکت ۱۴۸.۷ درصد افزایش یافته است.
درآمد سریعتر از حجم فروش رشد کرد
مقدار فروش اسلب در همین دوره از ۷۴۰ هزار و ۶۲۰ تن به ۸۲۶ هزار و ۳۶۹ تن رسید که رشد ۱۱.۶ درصدی را نشان میدهد. فاصله قابل توجه میان رشد مبلغ و مقدار فروش، اهمیت تغییر نرخها و ترکیب بازار فروش را در جهش درآمد برجسته میکند. گزارش تفسیری نرخ فروش داخلی اسلب را ۶۸۳ میلیون و ۴۶۰ هزار و ۵۸۴ ریال بهازای هر تن و نرخ صادراتی را ۶۳۳ میلیون و ۳۶۲ هزار و ۱۶۱ ریال بهازای هر تن اعلام کرده است.
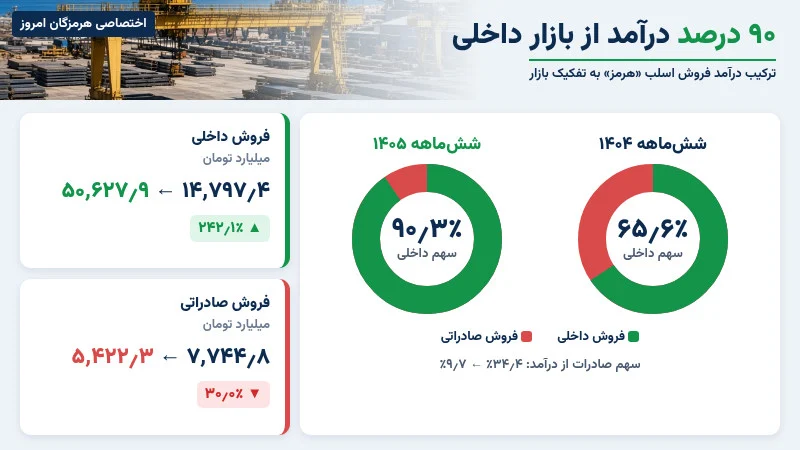
فروش داخلی با مبلغ ۵۰ هزار و ۶۲۷.۹ میلیارد تومان، ۹۰.۳ درصد از کل درآمد عملیاتی دوره را تشکیل داد. مبلغ فروش داخلی نسبت به ۱۴ هزار و ۷۹۷.۴ میلیارد تومان دوره مشابه ۲۴۲.۱ درصد افزایش یافت و مقدار آن نیز از ۴۶۶ هزار و ۱۱ تن به ۷۴۰ هزار و ۷۵۸ تن رسید. در مقابل، فروش صادراتی از ۷ هزار و ۷۴۴.۸ میلیارد تومان به ۵ هزار و ۴۲۲.۳ میلیارد تومان کاهش یافت و مقدار صادرات از ۲۷۴ هزار و ۶۰۹ تن به ۸۵ هزار و ۶۱۱ تن رسید. به این ترتیب، رشد درآمد ششماهه به بازار داخلی متکی بوده و سهم صادرات از درآمد از ۳۴.۴ درصد به ۹.۷ درصد تنزل کرده است. جمع دقیق فروش داخلی و صادراتی نیز با درآمد عملیاتی ۵۶ هزار و ۵۰.۲ میلیارد تومانی شرکت برابر است.
جهش سود ناخالص و بهبود حاشیهها
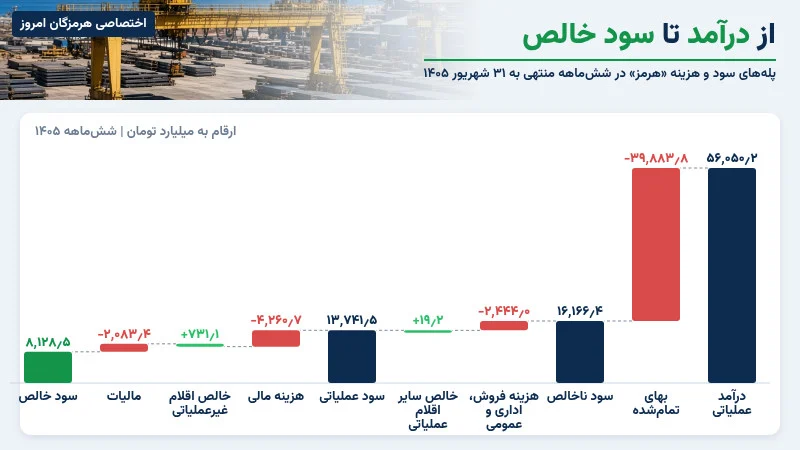
بهای تمامشده درآمدهای عملیاتی با رشد ۱۰۵.۳ درصدی به ۳۹ هزار و ۸۸۳.۸ میلیارد تومان رسید. از آنجا که رشد درآمد از افزایش بهای تمامشده سریعتر بود، سود ناخالص از ۳ هزار و ۱۱۳.۳ میلیارد تومان به ۱۶ هزار و ۱۶۶.۴ میلیارد تومان افزایش یافت؛ رشدی معادل ۴۱۹.۳ درصد. حاشیه سود ناخالص نیز از ۱۳.۸ درصد در دوره مشابه به ۲۸.۸ درصد رسید و ۱۵ واحد درصد بهبود یافت.
تفکیک بازارها نشان میدهد سود ناخالص فروش داخلی ۱۴ هزار و ۸۷۶ میلیارد تومان و سود ناخالص صادراتی یک هزار و ۲۹۰.۴ میلیارد تومان بوده است. حاشیه سود ناخالص داخلی بر مبنای ارقام گزارش تفسیری ۲۹.۴ درصد و حاشیه صادراتی ۲۳.۸ درصد محاسبه میشود. این ترکیب نشان میدهد تمرکز درآمد بر فروش داخلی در این دوره با حاشیه ناخالص بالاتری نسبت به صادرات همراه بوده است.
هزینههای فروش، اداری و عمومی از یک هزار و ۲۷۰.۱ میلیارد تومان به ۲ هزار و ۴۴۴ میلیارد تومان رسید و ۹۲.۴ درصد افزایش یافت؛ با این حال، رشد آن از درآمد و سود ناخالص کمتر بود. سایر درآمدهای عملیاتی ۳۷۷.۴ میلیارد تومان و سایر هزینههای عملیاتی ۳۵۸.۲ میلیارد تومان گزارش شد. بخش اصلی سایر هزینههای عملیاتی، هزینه جذبنشده تولید به مبلغ ۳۵۲ میلیارد تومان بود.
در نتیجه این تحولات، سود عملیاتی شرکت از یک هزار و ۹۷۳.۸ میلیارد تومان به ۱۳ هزار و ۷۴۱.۵ میلیارد تومان رسید و ۵۹۶.۲ درصد افزایش یافت. حاشیه سود عملیاتی نیز از ۸.۸ درصد به ۲۴.۵ درصد ارتقا پیدا کرد. افزایش ۱۵.۸ واحد درصدی این حاشیه بیانگر آن است که بخش مهمی از بهبود سودآوری در سطح عملیات اصلی شرکت شکل گرفته است.
هزینه مالی؛ مهمترین فشار پس از عملیات
در کنار بهبود عملکرد عملیاتی، هزینه مالی از ۴۴۱.۵ میلیارد تومان در دوره مشابه به ۴ هزار و ۲۶۰.۷ میلیارد تومان افزایش یافت؛ یعنی قدرمطلق این هزینه ۸۶۵.۱ درصد رشد کرد. هزینه مالی معادل ۳۱ درصد سود عملیاتی دوره بود، در حالی که این نسبت در دوره مشابه ۲۲.۴ درصد محاسبه میشود. بنابراین، رشد هزینه تامین مالی بخشی از دستاورد عملیاتی شرکت را جذب کرده و سرعت افزایش آن نیز از رشد درآمد و سود عملیاتی بیشتر بوده است.
سایر درآمدها و هزینههای غیرعملیاتی خالص، ۷۳۱.۱ میلیارد تومان اثر مثبت داشت. پس از هزینه مالی، اقلام غیرعملیاتی و مالیات، سود خالص به ۸ هزار و ۱۲۸.۵ میلیارد تومان رسید؛ در برابر یک هزار و ۵۱۱.۳ میلیارد تومان دوره مشابه. رشد سود خالص ۴۳۷.۹ درصد و حاشیه سود خالص ۱۴.۵ درصد بود؛ حاشیهای که در دوره مشابه ۶.۷ درصد محاسبه میشد. سود پایه هر سهم نیز از ۱۰۸ ریال به ۵۸۲ ریال افزایش یافت. سرمایه شرکت در پایان دوره ۱۳۹ هزار و ۶۰۰ میلیارد ریال گزارش شده است.
بزرگشدن ترازنامه با اتکای بیشتر به بدهی
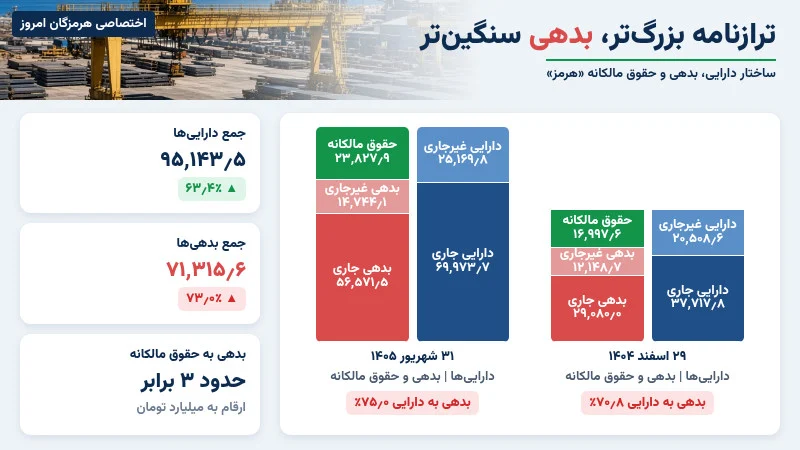
در صورت وضعیت مالی، ارقام به تاریخ ۱۴۰۵/۰۶/۳۱ با ارقام تجدید ارائهشده به تاریخ ۱۴۰۴/۱۲/۲۹ مقایسه میشوند. مجموع داراییها طی این فاصله ۶۳.۴ درصد افزایش یافت و به ۹۵ هزار و ۱۴۳.۵ میلیارد تومان رسید. داراییهای جاری با رشد ۸۵.۵ درصدی به ۶۹ هزار و ۹۷۳.۷ میلیارد تومان و داراییهای غیرجاری با رشد ۲۲.۷ درصدی به ۲۵ هزار و ۱۶۹.۸ میلیارد تومان رسید.
در ترکیب داراییهای جاری، موجودی مواد و کالا ۲۲ هزار و ۶۳۱.۱ میلیارد تومان، دریافتنیهای تجاری و سایر دریافتنیها ۲۲ هزار و ۵۷۱ میلیارد تومان و سفارشها و پیشپرداختها ۱۷ هزار و ۴۷۶.۲ میلیارد تومان بود. دریافتنیها نسبت به پایان سال مالی قبل ۱۰۹ درصد و سفارشها و پیشپرداختها ۶۹۳.۳ درصد افزایش یافتند. موجودی مواد و کالا نیز ۲۹ درصد رشد کرد. در مقابل، وجه نقد تنها ۸.۳ درصد افزایش یافت و به یک هزار و ۶۹۵.۳ میلیارد تومان رسید. این تفاوت نشان میدهد قسمت بزرگی از افزایش دارایی جاری در اقلامی غیر از وجه نقد متمرکز شده است.
کل بدهیها با رشد ۷۳ درصدی به ۷۱ هزار و ۳۱۵.۶ میلیارد تومان رسید که از رشد ۶۳.۴ درصدی داراییها سریعتر بود. حقوق مالکانه نیز ۴۰.۲ درصد افزایش یافت و به ۲۳ هزار و ۸۲۷.۹ میلیارد تومان رسید. در نتیجه، نسبت بدهی به دارایی از ۷۰.۸ درصد در پایان سال مالی قبل به ۷۵ درصد در پایان شهریور ۱۴۰۵ افزایش یافت. نسبت بدهی به حقوق مالکانه نیز نزدیک به سه برابر است.
بدهی جاری با رشد ۹۴.۵ درصدی به ۵۶ هزار و ۵۷۱.۵ میلیارد تومان رسید و ۷۹.۳ درصد کل بدهی را تشکیل داد. پرداختنیهای تجاری و سایر پرداختنیها با افزایش ۱۸۰.۶ درصدی به ۴۲ هزار و ۴۴۱.۴ میلیارد تومان رسید و حدود سهچهارم بدهی جاری را در بر گرفت. رشد شدید پرداختنیها در کنار افزایش دریافتنیها و پیشپرداختها، گردش منابع در زنجیره عملیاتی شرکت را به یکی از محورهای مهم پایش دورههای بعد تبدیل میکند.
سرمایه در گردش مثبت است، اما نسبتهای نقدینگی افت کردند
سرمایه در گردش، یعنی مازاد دارایی جاری بر بدهی جاری، از ۸ هزار و ۶۳۷.۷ میلیارد تومان در پایان سال مالی قبل به ۱۳ هزار و ۴۰۲.۲ میلیارد تومان رسید و ۵۵.۲ درصد افزایش یافت. با وجود این رشد ریالی، نسبت جاری از ۱.۳۰ به ۱.۲۴ کاهش پیدا کرد؛ زیرا بدهی جاری سریعتر از دارایی جاری افزایش یافته است.
نسبت سریع نیز با کسر موجودی کالا و سفارشها و پیشپرداختها از دارایی جاری، از ۰.۶۲ به ۰.۵۳ رسید. قرارگرفتن این نسبت پایینتر از یک به این معناست که داراییهای جاری با نقدشوندگی بالاتر، بهتنهایی پوشش کامل بدهیهای جاری را فراهم نمیکنند. همزمان، موجودی نقد فقط ۳ درصد بدهی جاری را پوشش میدهد. بنابراین، مثبتبودن سرمایه در گردش نباید جدا از ترکیب دارایی جاری و سررسید بدهیها ارزیابی شود.
مجموع تسهیلات مالی کوتاهمدت و بلندمدت از ۲۰ هزار و ۹۰۵.۴ میلیارد تومان در پایان سال مالی قبل به ۲۳ هزار و ۳۴۳.۳ میلیارد تومان رسید و ۱۱.۷ درصد افزایش یافت. از این رقم، ۱۰ هزار و ۴۳۸.۳ میلیارد تومان کوتاهمدت و ۱۲ هزار و ۹۰۵.۱ میلیارد تومان بلندمدت بود. یادداشت تامین مالی نشان میدهد این منابع شامل تسهیلات بانکی با نرخ ۲۸ درصد، اوراق مشارکت با نرخ ۲۵ درصد و اوراق مرابحه با نرخ ۲۳ درصد است.
جریان عملیاتی مثبت، اما پایینتر از سود خالص
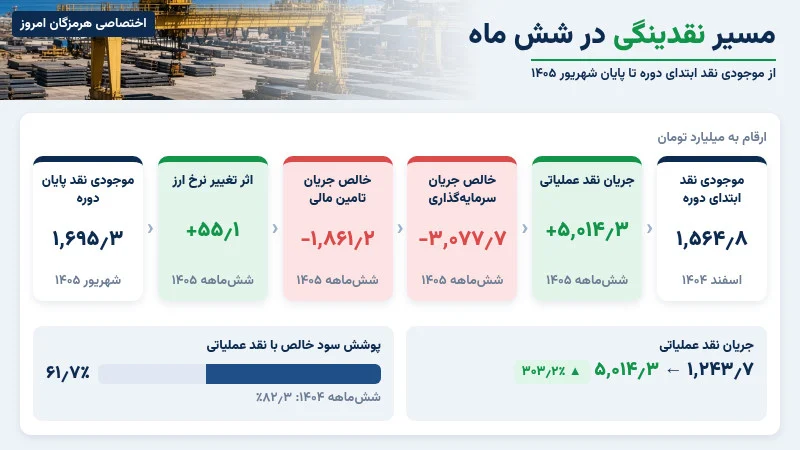
جریان خالص ورود نقد از فعالیتهای عملیاتی از یک هزار و ۲۴۳.۷ میلیارد تومان در دوره مشابه به ۵ هزار و ۱۴.۳ میلیارد تومان رسید و ۳۰۳.۲ درصد افزایش یافت. با این حال، جریان نقد عملیاتی تنها ۶۱.۷ درصد سود خالص را پوشش داد؛ این نسبت در دوره مشابه ۸۲.۳ درصد بود. فاصله ۳ هزار و ۱۱۴.۲ میلیارد تومانی میان سود خالص و جریان نقد عملیاتی، در کنار افزایش دریافتنیها و پیشپرداختها، نشان میدهد تبدیل سود حسابداری به وجه نقد همپای رشد سود پیش نرفته است.
خروج خالص نقد از فعالیتهای سرمایهگذاری به ۳ هزار و ۷۷.۷ میلیارد تومان رسید که قدرمطلق آن ۱۸۷.۱ درصد بیشتر از دوره مشابه بود. شرکت یک هزار و ۸۹۳.۴ میلیارد تومان برای خرید دارایی ثابت مشهود، ۴۵۹.۷ میلیارد تومان برای دارایی نامشهود و یک هزار و ۴۰۷ میلیارد تومان برای تحصیل سرمایهگذاریهای بلندمدت پرداخت کرد. این خروج خالص پس از حدود ۶۸۲.۴ میلیارد تومان دریافت نقدی ثبت شد که عمدتاً شامل ۶۷۹.۸ میلیارد تومان دریافتهای نقدی حاصل از سود سایر سرمایهگذاریها و ۲.۷ میلیارد تومان حاصل از فروش داراییهای ثابت مشهود بود. جریان نقد عملیاتی کل خروج نقد سرمایهگذاری را پوشش داد و جریان نقد پیش از فعالیتهای تامین مالی مثبت یک هزار و ۹۳۶.۶ میلیارد تومان بود.
در بخش تامین مالی، شرکت ۱۰ هزار و ۱۸۶.۴ میلیارد تومان تسهیلات دریافت کرد و ۹ هزار و ۵۵۱.۱ میلیارد تومان اصل تسهیلات بازپرداخت کرد. پرداخت نقدی سود تسهیلات به ۲ هزار و ۴۵۸ میلیارد تومان رسید و نسبت به دوره مشابه ۱۵۰.۹ درصد افزایش یافت. در مجموع، فعالیتهای تامین مالی یک هزار و ۸۶۱.۲ میلیارد تومان خروج خالص نقد ایجاد کرد. پس از اثر ۵۵.۱ میلیارد تومانی تغییر نرخ ارز، موجودی نقد پایان دوره به یک هزار و ۶۹۵.۳ میلیارد تومان رسید که با رقم صورت وضعیت مالی تطبیق دارد.
برآورد ششماهه دوم؛ فروش بالاتر با حاشیه ناخالص پایینتر
مدیریت برای دوره ششماهه منتهی به ۱۴۰۵/۱۲/۲۹ درآمد ۶۰ هزار و ۸۶۰ میلیارد تومانی و بهای تمامشده ۴۵ هزار و ۳۰۱.۷ میلیارد تومانی برآورد کرده است. این ارقام به سود ناخالص ضمنی ۱۵ هزار و ۵۵۸.۳ میلیارد تومان و حاشیه ناخالص ۲۵.۶ درصد منتهی میشود. درآمد برآوردی ششماهه دوم ۸.۶ درصد بالاتر از عملکرد ششماهه نخست است، اما سود ناخالص آن ۳.۸ درصد کمتر و حاشیه ناخالص ۳.۳ واحد درصد پایینتر خواهد بود.
مقدار فروش برآوردی ششماهه دوم ۷۲۶ هزار تن است که ۱۲.۱ درصد کمتر از فروش ششماهه نخست خواهد بود. شرکت برای این دوره فروش ۶۲۶ هزار تن در بازار داخلی و ۱۰۰ هزار تن در بازار صادراتی را در نظر گرفته و نرخهای ۸۵۰ میلیون ریال برای هر تن فروش داخلی و ۷۶۵ میلیون ریال برای هر تن صادرات برآورد کرده است. همچنین هزینه مالی ششماهه دوم ۴ هزار و ۱۰۰.۹ میلیارد تومان پیشبینی شده که تنها ۳.۸ درصد کمتر از هزینه مالی ششماهه نخست است. این ارقام برآورد مستقل ششماهه دوم هستند و نباید بهعنوان عملکرد قطعی یا پیشبینی مستقل کل سال تلقی شوند.
جمعبندی
کارنامه ششماهه «هرمز» از نظر رشد درآمد، جهش سود عملیاتی و بهبود حاشیهها قدرتمند است و جریان نقد عملیاتی نیز افزایش معناداری دارد. در مقابل، اتکای بیشتر به فروش داخلی، رشد پرشتاب هزینه مالی، افزایش سهم بدهی در ساختار سرمایه، افت نسبت جاری و سریع و پوشش ۶۱.۷ درصدی سود خالص توسط جریان نقد عملیاتی، ریسکهای اصلی گزارش را تشکیل میدهند. تداوم کیفیت سود شرکت در دورههای بعد به مدیریت سرمایه در گردش، کنترل هزینه تامین مالی و تحقق برآوردهای فروش بدون افت بیشتر حاشیه سود وابسته خواهد بود.