به گزارش هرمزگان امروز، صورتهای مالی حسابرسینشده صبا فولاد خلیج فارس نشان میدهد این تولیدکننده آهن اسفنجی و بریکت گرم در ۹ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ به سود خالص ۲ هزار و ۴۷۵.۹ میلیارد تومان رسیده است؛ رقمی که ۵.۸ برابر سود ۴۲۸.۲ میلیارد تومانی دوره مشابه سال قبل است. درآمد عملیاتی شرکت هم با رشد ۱۲۶.۷ درصدی به ۲۳ هزار و ۹۴۶.۱ میلیارد تومان رسید و از کل درآمد سال مالی ۱۴۰۴ یعنی ۱۸ هزار و ۶۰۱.۷ میلیارد تومان هم عبور کرد.
اما پشت این کارنامه، تصویر نقدینگی شرکت روشن نیست. جریان نقد عملیاتی از مثبت ۲ هزار و ۹۸۳.۴ میلیارد تومان به منفی ۲ هزار و ۶۲۸.۲ میلیارد تومان چرخیده، مطالبات تجاری از پایان آذر ۱۴۰۴ بیش از سه برابر شده، تسهیلات کوتاهمدت به ۸ هزار و ۳۳۳.۵ میلیارد تومان رسیده و موجودی نقد با افت ۸۸.۳ درصدی تنها ۲۳۷.۲ میلیارد تومان است.

نرخ بالا رفت، صادرات عقب نشست
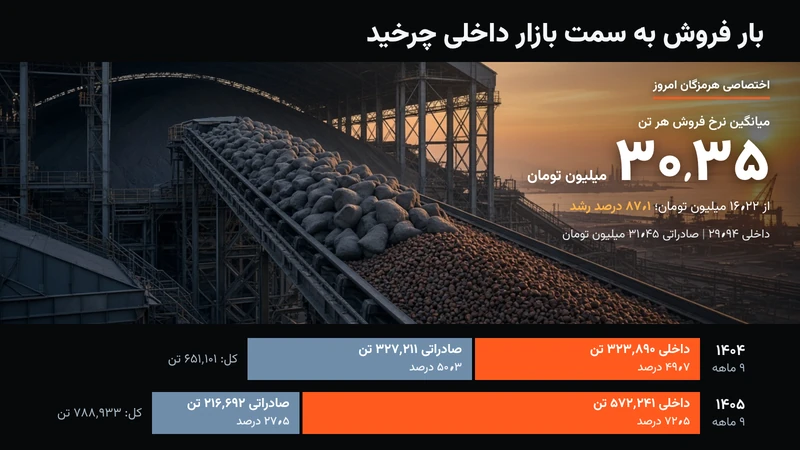
موتور رشد درآمد فصبا نرخ فروش بوده است. میانگین نرخ فروش هر تن محصول از حدود ۱۶ میلیون و ۲۲۵ هزار تومان به ۳۰ میلیون و ۳۵۲ هزار تومان رسیده که ۸۷.۱ درصد بیشتر است. در همین مدت مقدار فروش با رشد ۲۱.۲ درصدی از ۶۵۱ هزار و ۱۰۱ تن به ۷۸۸ هزار و ۹۳۳ تن رسید.
ترکیب بازار اما بهکلی عوض شده است. فروش داخلی از نظر مقدار ۷۶.۷ درصد بیشتر شد و به ۵۷۲ هزار و ۲۴۱ تن رسید، در حالی که صادرات با افت ۳۳.۸ درصدی به ۲۱۶ هزار و ۶۹۲ تن محدود ماند. به این ترتیب سهم صادرات از تناژ فروش از ۵۰.۳ درصد به ۲۷.۵ درصد و سهم آن از درآمد از ۵۱ درصد به ۲۸.۵ درصد رسید. درآمد فروش داخلی ۱۷ هزار و ۱۳۰.۹ میلیارد تومان و درآمد صادراتی ۶ هزار و ۸۱۵.۲ میلیارد تومان بوده است.
نرخ فروش داخلی هر تن با رشد ۸۴.۸ درصدی به حدود ۲۹ میلیون و ۹۳۶ هزار تومان و نرخ صادراتی با رشد ۹۱.۱ درصدی به حدود ۳۱ میلیون و ۴۵۱ هزار تومان رسیده است. گزارش اصلاحی فعالیت ماهانه شرکت هم نشان میدهد در شهریور هیچ صادراتی ثبت نشده و ۱۲۶ هزار و ۸۶۱ تن بریکت به نرخ هر تن حدود ۳۶ میلیون و ۴۳۰ هزار تومان در بازار داخلی فروخته شده است.
در سوی تولید، فصبا در این ۹ ماه ۷۸۲ هزار و ۲۴۹ تن محصول تولید کرده که ۱۲.۱ درصد کمتر از ۸۹۰ هزار و ۲۲۱ تن دوره مشابه است. شرکت در گزارش ۶ ماهه، افت تولید را به تعمیرات اساسی و محدودیتهای انرژی نسبت داده بود. فروش ۹ ماهه حدود ۶ هزار و ۶۸۴ تن بیشتر از تولید بود و موجودی محصول از ۹۰ هزار و ۳۰ تن به ۸۳ هزار و ۳۴۶ تن رسید.
گندله و گاز گرانتر شد
بهای تمامشده درآمدهای عملیاتی ۱۰۶.۷ درصد رشد کرد و به ۱۹ هزار و ۳۷۰.۸ میلیارد تومان رسید. مواد مستقیم با ۱۶ هزار و ۴۲۵.۱ میلیارد تومان، حدود ۸۱ درصد هزینههای تولید را تشکیل میدهد و گندله سنگ آهن اصلیترین قلم آن است.
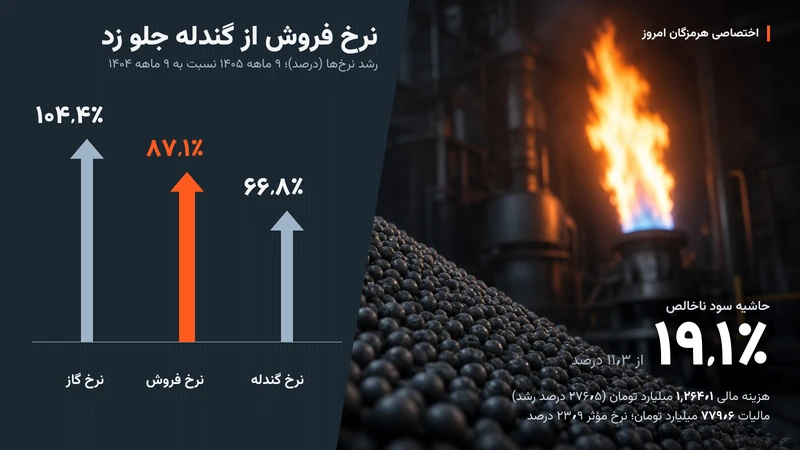
شرکت در ۹ ماهه یک میلیون و ۹۹ هزار و ۲۵۷ تن گندله به ارزش ۱۳ هزار و ۵۵.۴ میلیارد تومان خریده است. نرخ خرید هر تن گندله از حدود ۷ میلیون و ۱۲۰ هزار تومان به ۱۱ میلیون و ۸۷۷ هزار تومان رسیده که رشد ۶۶.۸ درصدی را نشان میدهد. هزینه گاز مصرفی نیز با رشد ۷۷.۳ درصدی به ۳ هزار و ۶۷۰.۱ میلیارد تومان رسیده و نرخ هر مترمکعب گاز از ۸ هزار و ۲۶۳ به ۱۶ هزار و ۸۸۷ تومان افزایش یافته است.
فصبا روز ۲۹ مهر گزارش فعالیت ماهانه خود را اصلاح کرد تا ارقام آن با صورتهای مالی ۹ ماهه همخوان شود. به گفته شرکت و بر اساس قبوض انرژی، هزینه گاز ۵ ماه نخست سال به دلیل تغییر مصوب نرخ گاز ۲۷۷.۳ میلیارد تومان و هزینه برق ۹۵.۲ میلیارد تومان بیشتر از ارقام قبلی ثبت شد.
حاشیهها پهنتر شد، هزینه مالی هم
با وجود رشد هزینهها، جهش نرخ فروش دست بالا را داشت. سود ناخالص ۲۸۴.۲ درصد رشد کرد و به ۴ هزار و ۵۷۵.۳ میلیارد تومان رسید. حاشیه سود ناخالص از ۱۱.۳ درصد به ۱۹.۱ درصد، حاشیه عملیاتی از ۵.۵ درصد به ۱۴.۵ درصد و حاشیه خالص از ۴.۱ درصد به ۱۰.۳ درصد بالا رفت. سود عملیاتی با رشد ۴۹۵.۲ درصدی به ۳ هزار و ۴۶۱.۱ میلیارد تومان رسید.
هزینههای مالی اما ۲۷۶.۵ درصد رشد کرد و به یک هزار و ۲۶۴.۱ میلیارد تومان رسید؛ معادل ۳۶.۵ درصد سود عملیاتی. شرکت نرخ سود تسهیلات بانکی خود را ۲۳ درصد اعلام کرده است. در مقابل، ۸۹۴.۷ میلیارد تومان درآمد از محل فروش اعتباری به مشتریان شناسایی شده که ۸۴.۵ درصد از یک هزار و ۵۸.۴ میلیارد تومان خالص درآمدهای غیرعملیاتی است. این رقم بهتنهایی برابر ۲۷.۵ درصد سود قبل از مالیات است.
فصبا که در ۹ ماهه سال قبل هزینه مالیاتی نداشت، این بار ۷۷۹.۶ میلیارد تومان مالیات شناسایی کرده که نرخ مؤثر آن ۲۳.۹ درصد است. شرکت در گزارش ۶ ماهه به دلیل معافیتهای قانونی مالیاتی منظور نکرده بود؛ بنابراین کل این هزینه در فصل سوم ثبت شده است. سود هر سهم در ۹ ماهه ۴۹۵ ریال است.
فصل سوم، فصل اصلی سود
مقایسه صورتهای ۹ ماهه با گزارش حسابرسیشده ۶ ماهه نشان میدهد سهم بزرگ سود در تابستان ساخته شده است. درآمد ۳ ماهه سوم ۱۲ هزار و ۸۸۲.۹ میلیارد تومان بوده که بهتنهایی ۱۶.۴ درصد بیشتر از کل درآمد ۶ ماهه نخست است. سود ناخالص این فصل ۲ هزار و ۸۳۳.۹ میلیارد تومان با حاشیه ۲۲ درصد بوده؛ در حالی که حاشیه ناخالص ۶ ماهه ۱۵.۷ درصد بود.
سود خالص فصل سوم ۲ هزار و ۱۱۹ میلیارد تومان است؛ یعنی ۸۵.۶ درصد سود خالص ۹ ماهه در همین ۳ ماه به دست آمده است. سود خالص ۶ ماهه تنها ۳۵۶.۸ میلیارد تومان بود.
نکته قابل توجه، تفاوت ترکیب اقلام زیر سود ناخالص در دو گزارش است. شرکت در صورتهای ۶ ماهه ۴۸۴.۶ میلیارد تومان زیان عملیاتی، یک هزار و ۵۲۹.۷ میلیارد تومان سایر هزینههای عملیاتی و یک هزار و ۷۵۵ میلیارد تومان درآمد غیرعملیاتی را که به گفته خودش عمدتاً سود تسعیر ارز بود، گزارش کرده بود. اما در صورتهای ۹ ماهه، سایر هزینههای عملیاتی کل دوره ۸۴.۷ میلیارد تومان است و در جزئیات درآمدهای غیرعملیاتی گزارش تفسیری ۹ ماهه، ردیف سود تسعیر ارز صفر ثبت شده است. در اطلاعات منتشرشده توضیحی درباره این جابهجایی دیده نمیشود و به همین دلیل، سود عملیاتی فصل سوم با کسر ساده دو گزارش قابل محاسبه نیست.
مطالبات سه برابر شد، بدهی جاری از دارایی جاری جلو زد
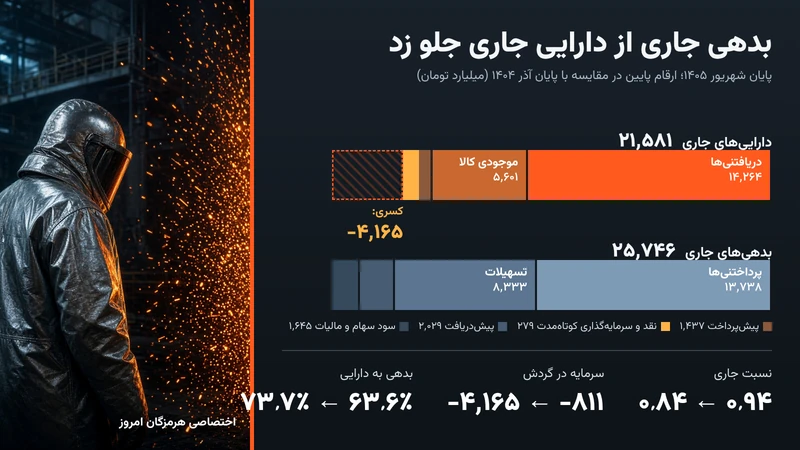
دریافتنیهای تجاری و سایر دریافتنیها از ۴ هزار و ۲۵۲.۶ میلیارد تومان در پایان آذر ۱۴۰۴ به ۱۴ هزار و ۲۶۳.۷ میلیارد تومان در پایان شهریور رسیده که رشد ۲۳۵.۴ درصدی را نشان میدهد. این رقم معادل ۵۹.۶ درصد کل درآمد ۹ ماهه و ۶۶.۱ درصد داراییهای جاری شرکت است. شرکت در توضیح صورت جریان وجوه نقد، منفی شدن نقد عملیاتی را به اعتباری بودن بخشی از فروش نسبت داده است.
در سمت بدهی، پرداختنیهای تجاری با رشد ۱۴۳.۳ درصدی به ۱۳ هزار و ۷۳۸.۳ میلیارد تومان و تسهیلات مالی با رشد ۱۷۳.۴ درصدی از ۳ هزار و ۴۸ به ۸ هزار و ۳۳۳.۵ میلیارد تومان رسیده است. همه این تسهیلات کوتاهمدت است و شرکت هیچ وام بلندمدتی در ترازنامه ندارد. پیشدریافت از مشتریان نیز ۴۴.۴ درصد کم شده و به ۲ هزار و ۲۸.۷ میلیارد تومان رسیده است.
نتیجه آنکه بدهیهای جاری با ۲۵ هزار و ۷۴۶ میلیارد تومان از داراییهای جاری ۲۱ هزار و ۵۸۰.۹ میلیارد تومانی پیشی گرفته و سرمایه در گردش شرکت به منفی ۴ هزار و ۱۶۵.۱ میلیارد تومان رسیده است؛ این رقم در پایان آذر ۱۴۰۴ منفی ۸۱۱.۲ میلیارد تومان بود. نسبت جاری از ۰.۹۴ به ۰.۸۴ و نسبت بدهی به دارایی از ۶۳.۶ درصد به ۷۳.۷ درصد رسیده است.
نقد از کجا آمد و به کجا رفت
صورت جریان وجوه نقد تصویر روشنتری میدهد. فعالیتهای عملیاتی در ۹ ماهه ۲ هزار و ۶۲۸.۲ میلیارد تومان نقد مصرف کرده و شرکت ۳ هزار و ۹۱۴.۴ میلیارد تومان هم صرف خرید داراییهای ثابت کرده که عمدتاً به طرح احیای ۲ مربوط است. خالص خروج نقد سرمایهگذاری به ۴ هزار و ۱۸۳.۴ میلیارد تومان رسید.
برای پوشش این شکاف، فصبا ۹ هزار و ۶۰۲.۷ میلیارد تومان تسهیلات گرفت و ۵ هزار و ۳۸۷.۶ میلیارد تومان اصل وام و ۶۰۵.۵ میلیارد تومان سود تسهیلات پرداخت کرد. در مجموع، موجودی نقد با وجود یک هزار و ۵۲۸.۵ میلیارد تومان اثر مثبت تسعیر ارز، از ۲ هزار و ۲۲ میلیارد تومان به ۲۳۷.۲ میلیارد تومان کاهش یافت. سود سهام پرداختی در این دوره ۱۱۱.۳ میلیارد تومان بوده، در حالی که ۸۶۵.۹ میلیارد تومان سود سهام پرداختنی در ترازنامه باقی مانده است.

احیای ۲ و چشمانداز پاییز
طرح احداث واحد احیای مستقیم ۲ با ظرفیت ۱.۷۶ میلیون تن بریکت گرم در سال، اصلیترین پروژه شرکت است. پیشرفت فیزیکی این طرح از ۵۴ درصد در پایان آذر ۱۴۰۴ به ۶۱ درصد در پایان شهریور ۱۴۰۵ رسیده و شرکت پیشبینی کرده تا پایان آذر به ۶۵ درصد برسد. تاریخ بهرهبرداری ۲۹ اسفند ۱۴۰۶ اعلام شده است. تا پایان شهریور ۳ هزار و ۹۲۱.۷ میلیارد تومان برای این طرح هزینه شده و هزینه برآوردی تکمیل آن ۱۸ هزار میلیارد تومان ذکر شده است. شرکت میگوید با توجه به حجم بالای تسهیلات، میخواهد بیشتر از منابع داخلی استفاده کند و وام را تنها برای پیشبرد احیای ۲ به کار گیرد.
برای ۳ ماهه پایانی سال مالی، فصبا فروش ۳۷۵ هزار تن محصول شامل ۳۲۵ هزار تن داخلی و ۵۰ هزار تن صادراتی را پیشبینی کرده است. نرخ پیشبینیشده فروش داخلی هر تن ۴۳ میلیون و ۶۰۰ هزار تومان است که ۴۵.۶ درصد بالاتر از میانگین ۹ ماهه است. درآمد این فصل ۱۶ هزار و ۴۹۷.۵ میلیارد تومان و حاشیه ناخالص آن حدود ۲۵ درصد برآورد شده است. با این حال، شرکت در بخش دیگری از همان گزارش تفسیری نوشته که به دلیل عدم صادرات، هزینههای گمرکی رشد چندانی نخواهد داشت؛ موضوعی که با پیشبینی ۵۰ هزار تن صادرات همخوانی ندارد. نرخ خرید گندله نیز در این برآورد هر تن ۱۷ میلیون تومان در نظر گرفته شده که ۴۳.۱ درصد بالاتر از میانگین ۹ ماهه است. تسهیلات هم طبق برآورد شرکت تا پایان آذر به ۹ هزار و ۳۳۳.۵ میلیارد تومان میرسد.
ریسکهای مالیاتی در گزارش حسابرس
حسابرس شرکت در گزارش بررسی اجمالی صورتهای ۶ ماهه، نتیجهگیری مشروط ارائه کرده است. بر اساس این گزارش، سازمان امور مالیاتی برای عملکرد سالهای ۱۴۰۱ تا ۱۴۰۳ برگ تشخیص و قطعی به مبلغ یک هزار و ۴۸۶.۸ میلیارد تومان و برای جریمه ماده ۱۶۹ مبلغ ۲۲.۱ میلیارد تومان صادر کرده، اما شرکت به دلیل اعتراض ذخیرهای در حسابها منظور نکرده است. بدهی مالیات بر ارزش افزوده سالهای ۱۴۰۲ و ۱۴۰۳ نیز ۹۸۳ میلیارد تومان اعلام شده که ۹۴۸.۵ میلیارد تومان آن جریمه است. حسابرس گفته تعیین آثار مالی این موارد فعلاً امکانپذیر نیست.
جمعبندی
کارنامه ۹ ماهه فصبا از نظر سودآوری قوی است؛ نرخ فروش ۸۷ درصد بالا رفته، حاشیهها پهنتر شده و فصل سوم بهتنهایی بیش از ۸۵ درصد سود ۹ ماهه را ساخته است. اما این سود هنوز نقد نشده است. فروش اعتباری، مطالبات را سه برابر کرده، شرکت برای تأمین سرمایه در گردش و طرح احیای ۲ به وامهای کوتاهمدت با نرخ ۲۳ درصد تکیه کرده و سرمایه در گردش منفی عمیقتر شده است.
در ماههای پیش رو، سرعت وصول مطالبات، تداوم نرخهای بالای فروش داخلی در برابر گندله گرانتر، سرنوشت صادرات و نتیجه اعتراضهای مالیاتی تعیین میکند که سود روی کاغذ فصبا تا چه اندازه به نقد تبدیل میشود.