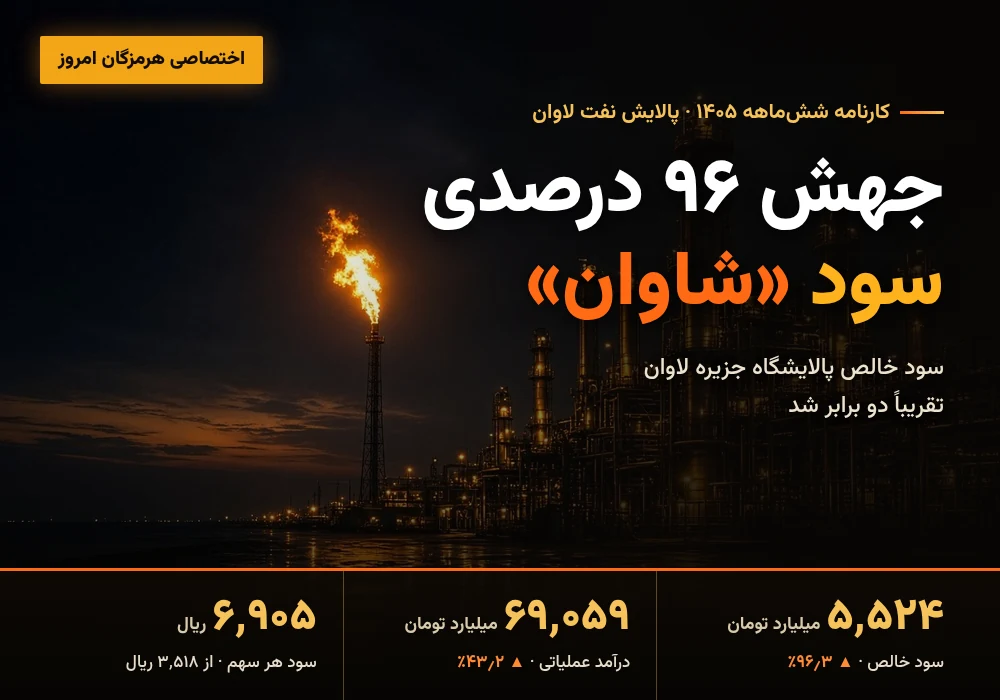
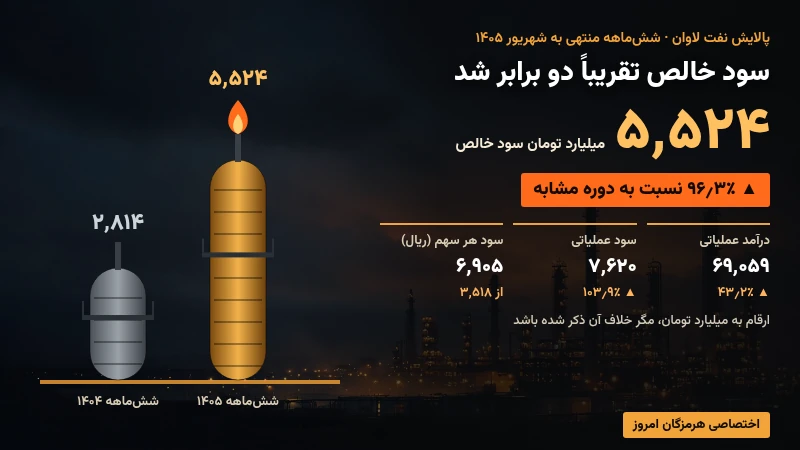
به گزارش هرمزگان امروز، بر اساس صورتهای مالی حسابرسینشده ششماهه، درآمد عملیاتی پالایش نفت لاوان به ۶۹ هزار و ۵۹ میلیارد تومان رسید که در مقایسه با ۴۸ هزار و ۲۳۴ میلیارد تومان دوره مشابه سال قبل، ۴۳.۲ درصد افزایش دارد. بهای تمامشده نیز با رشد ۳۸.۲ درصدی به ۶۱ هزار و ۱۲۱ میلیارد تومان رسید. فاصله میان آهنگ رشد درآمد و بهای تمامشده، سود ناخالص را با افزایش ۹۸.۷ درصدی به ۷ هزار و ۹۳۹ میلیارد تومان رساند.
سودآوری سریعتر از فروش رشد کرد
حاشیه سود ناخالص از ۸.۲۸ درصد در ششماهه ۱۴۰۴ به ۱۱.۵۰ درصد در دوره جاری رسید؛ بهعبارت دیگر، از هر ۱۰۰ تومان درآمد عملیاتی، حدود ۱۱.۵ تومان در سطح سود ناخالص باقی مانده است. افزایش ۳.۲۱ واحد درصدی این حاشیه مهمترین نشانه بهبود اقتصادی عملیات پالایشگاه در دوره مورد گزارش است، زیرا رشد سود تنها از بزرگترشدن مقیاس فروش حاصل نشده و فاصله درآمد با هزینه تولید نیز افزایش یافته است.
فروش داخلی بار رشد درآمد را به دوش کشید
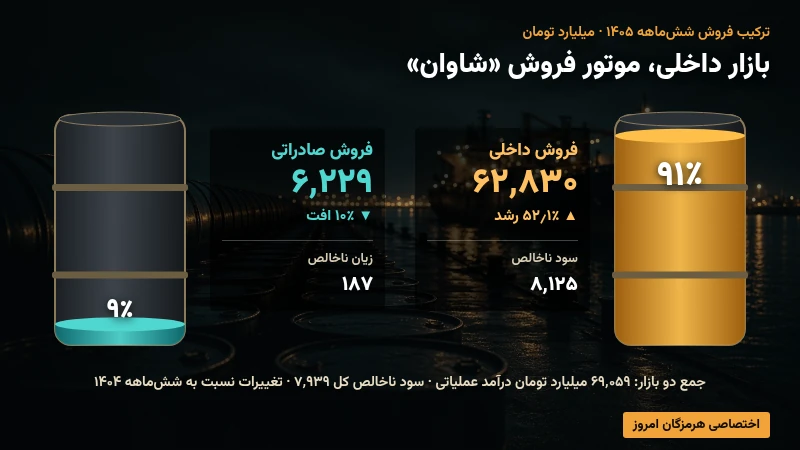
جزئیات گزارش تفسیری نشان میدهد فروش داخلی با رشد ۵۲.۱ درصدی به ۶۲ هزار و ۸۳۰ میلیارد تومان رسیده، در حالی که فروش صادراتی با افت ۱۰ درصدی، ۶ هزار و ۲۲۹ میلیارد تومان بوده است. مجموع این دو رقم دقیقاً با درآمد عملیاتی ۶۹ هزار و ۵۹ میلیارد تومانی دوره تطبیق دارد. سهم بازار داخلی از کل فروش ۹۱ درصد و سهم صادرات ۹ درصد بوده است؛ بنابراین، رشد ششماهه «شاوان» بیش از همه به توسعه ریالی فروش داخلی وابسته بوده است.
ترکیب سود ناخالص نیز تفاوت معناداری میان دو بازار نشان میدهد. فروش داخلی ۸ هزار و ۱۲۵ میلیارد تومان سود ناخالص ایجاد کرده، اما بخش صادراتی با زیان ناخالص ۱۸۷ میلیارد تومانی روبهرو بوده است. برآیند این دو بخش همان سود ناخالص ۷ هزار و ۹۳۹ میلیارد تومانی شرکت است. این وضعیت نشان میدهد فرصت اصلی دوره، بهبود فروش داخلی بوده و در مقابل، سودآوری صادرات همچنان یکی از نقاط نیازمند توجه در ترکیب عملیات محسوب میشود.
چرخش پرقدرت عملکرد در سهماهه دوم
مقایسه صورت ششماهه با گزارش سهماهه آرشیوشده، که هر دو به دورههای سهماهه همطول قابل تفکیک هستند، از تمرکز بهبود در فصل دوم حکایت دارد. درآمد سهماهه دوم از تفاضل ارقام ششماهه و سهماهه نخست، حدود ۴۳ هزار و ۱۴۷ میلیارد تومان به دست میآید؛ این رقم ۶۶.۵ درصد بالاتر از درآمد ۲۵ هزار و ۹۱۳ میلیارد تومانی سهماهه نخست است. سود خالص سهماهه دوم نیز بر همین مبنا حدود ۵ هزار و ۳۷۳ میلیارد تومان بوده، در حالی که سهماهه نخست تنها ۱۵۱ میلیارد تومان سود خالص داشت.
این چرخش باعث شد افت شدید سودآوری گزارششده در فصل نخست در سطح ششماهه جبران شود. با این حال، تمرکز بخش بزرگی از سود دوره در سهماهه دوم به این معناست که پایداری نتیجه ششماهه به تداوم شرایط فروش و حاشیه پالایشی فصل دوم وابستگی دارد. صورتهای مالی فعلی عملکرد تحققیافته را نشان میدهند و بهتنهایی تضمینی برای تکرار همان سطح سود در نیمه دوم نیستند.
سود عملیاتی دو برابر شد؛ هزینه مالی شتاب گرفت
هزینههای فروش، اداری و عمومی با افزایش ۵۴.۴ درصدی به ۶۱۶ میلیارد تومان رسید. در کنار آن، شرکت ۲ هزار و ۳۰۰ میلیارد تومان سایر درآمد عملیاتی که تماماً از سود تسعیر داراییهای ارزی عملیاتی بوده، و ۲ هزار و ۳ میلیارد تومان سایر هزینه عملیاتی ثبت کرده است. خالص این دو سرفصل حدود ۲۹۷ میلیارد تومان اثر مثبت داشته و بنابراین، بخش اصلی رشد سود عملیاتی همچنان از افزایش سود ناخالص ناشی شده است.
سود عملیاتی با رشد ۱۰۳.۹ درصدی به ۷ هزار و ۶۲۰ میلیارد تومان رسید و حاشیه سود عملیاتی از ۷.۷۵ به ۱۱.۰۳ درصد ارتقا یافت. در مقابل، هزینه مالی از ۱۱۱ میلیارد تومان به ۲۹۹ میلیارد تومان افزایش یافت که معادل رشد ۱۶۸.۸ درصدی است. هزینه مالی در دوره جاری ۳.۹۲ درصد سود عملیاتی را مصرف کرده؛ این نسبت هنوز بخش محدودی از سود عملیاتی است، اما سرعت افزایش آن از رشد درآمد، سود عملیاتی و مانده تسهیلات بیشتر بوده است.
پس از هزینه مالی، سایر هزینههای غیرعملیاتی و مالیات، سود خالص به ۵ هزار و ۵۲۴ میلیارد تومان رسید؛ رقمی که ۹۶.۳ درصد بیشتر از دوره مشابه است. حاشیه سود خالص نیز از ۵.۸۳ درصد به ۸ درصد افزایش یافت. سود خالص هر سهم در صورت مالی ۶ هزار و ۹۰۵ ریال اعلام شده، در حالی که این رقم برای ششماهه مقایسهای ۳ هزار و ۵۱۸ ریال بود.
ترازنامه بزرگتر شد و سهم بدهی کاهش یافت
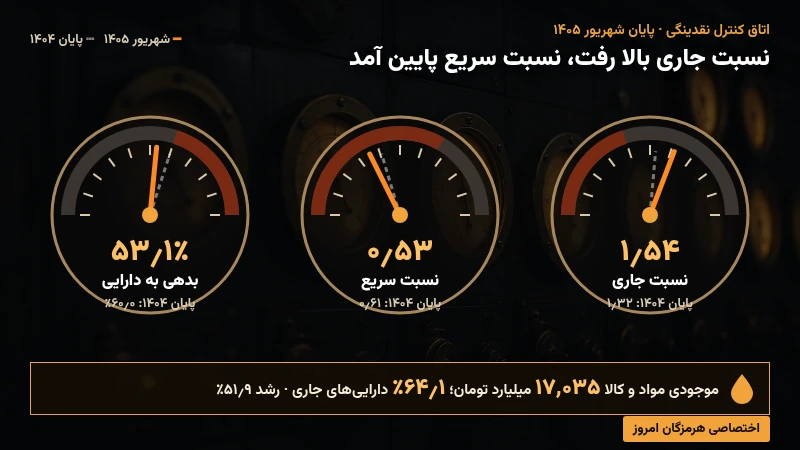
جمع داراییهای شرکت در پایان شهریور ۱۴۰۵ به ۳۳ هزار و ۵۷۴ میلیارد تومان رسید که در مقایسه با پایان سال مالی ۱۴۰۴، ۱۸.۴ درصد افزایش دارد. حقوق مالکانه با رشد ۳۸.۷ درصدی به ۱۵ هزار و ۷۳۷ میلیارد تومان رسید، در حالی که کل بدهیها ۴.۹ درصد افزایش یافت و به ۱۷ هزار و ۸۳۷ میلیارد تومان رسید. در نتیجه، نسبت بدهی به دارایی از حدود ۶۰ درصد در پایان سال مالی قبل به ۵۳.۱ درصد کاهش پیدا کرد.
جمع بدهیها با حاصل جمع ۱۷ هزار و ۲۱۰ میلیارد تومان بدهی جاری و ۶۲۷ میلیارد تومان بدهی غیرجاری سازگار است. بخش عمده تعهدات در طبقه جاری قرار دارد و بدهی غیرجاری ۲۸.۲ درصد کاهش یافته است. در میان اقلام جاری، پرداختنیهای تجاری و سایر پرداختنیها با افت ۵۳.۶ درصدی به ۵ هزار و ۸۴۰ میلیارد تومان رسیده، اما پیشدریافتها از ۱۲۹ میلیارد تومان به ۴ هزار و ۲۳۸ میلیارد تومان افزایش یافته است.
سرمایه در گردش بهتر، اما دارایی سریع ضعیفتر
داراییهای جاری به ۲۶ هزار و ۵۸۲ میلیارد تومان و بدهیهای جاری به ۱۷ هزار و ۲۱۰ میلیارد تومان رسیده است. بر این اساس، سرمایه در گردش مثبت شرکت از ۵ هزار و ۱۲۳ میلیارد تومان در پایان سال مالی قبل به ۹ هزار و ۳۷۲ میلیارد تومان افزایش یافته و نسبت جاری نیز از ۱.۳۲ به ۱.۵۴ رسیده است. این دو شاخص از افزایش پوشش کلی تعهدات کوتاهمدت با داراییهای جاری حکایت دارند.
کیفیت این پوشش یکدست نیست. موجودی مواد و کالا با رشد ۵۱.۹ درصدی به ۱۷ هزار و ۳۵ میلیارد تومان رسیده و ۶۴.۱ درصد داراییهای جاری را تشکیل میدهد. نسبت سریع که موجودی کالا و سفارشها و پیشپرداختها را کنار میگذارد، از ۰.۶۱ به ۰.۵۳ کاهش یافته است. بنابراین، بهبود نسبت جاری بیش از آنکه از افزایش داراییهای سریعاً قابل تبدیل به وجه نقد ناشی شده باشد، تحت تأثیر رشد موجودی و پیشپرداختها قرار دارد.
در سوی دیگر، موجودی نقد با رشد ۳۳۶.۹ درصدی به هزار و ۸۳۸ میلیارد تومان رسیده و دریافتنیهای تجاری و سایر دریافتنیها ۲۸.۴ درصد کاهش یافته و به ۵ هزار و ۴۱۵ میلیارد تومان رسیده است. کاهش مطالبات و افزایش وجه نقد نقاط مثبت ترکیب دارایی جاری هستند، اما وزن بالای موجودی باعث شده شاخص سریع نقدینگی برخلاف نسبت جاری حرکت کند.
فاصله جریان نقد عملیاتی با سود خالص
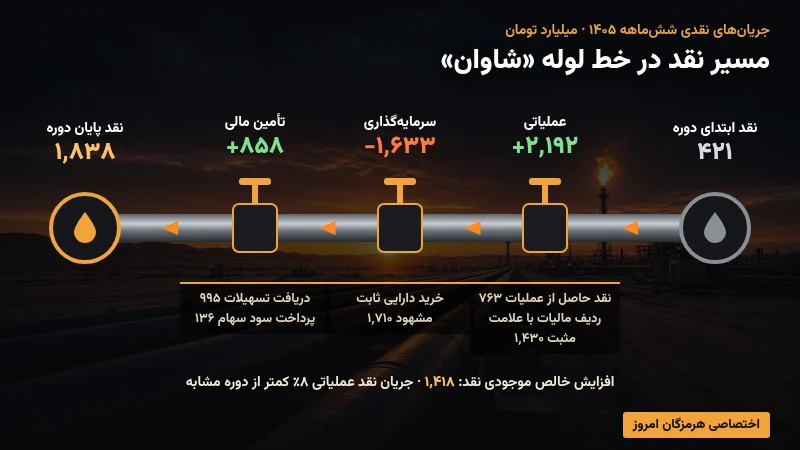
جریان خالص ورود نقد حاصل از فعالیتهای عملیاتی ۲ هزار و ۱۹۲ میلیارد تومان گزارش شده که ۸ درصد کمتر از دوره مشابه است. این رقم تنها ۳۹.۷ درصد سود خالص دوره را پوشش میدهد؛ نسبت متناظر در ششماهه سال قبل حدود ۸۴.۶ درصد بود. نکته قابل توجه در صورت جریانهای نقدی، ترکیب همین رقم است. ردیف «نقد حاصل از عملیات» تنها ۷۶۳ میلیارد تومان گزارش شده و ۷۱.۷ درصد کمتر از دوره مشابه است؛ رسیدن آن به جریان خالص ۲ هزار و ۱۹۲ میلیارد تومانی به این دلیل است که ردیف «پرداختهای نقدی بابت مالیات بر درآمد» با علامت مثبت و به مبلغ هزار و ۴۳۰ میلیارد تومان درج شده است. این مبلغ دقیقاً با هزینه مالیات سال جاری در صورت سود و زیان برابر است و مالیات پرداختنی در ترازنامه نیز دقیقاً به همین میزان، از هزار و ۱۱۷ میلیارد تومان به ۲ هزار و ۵۴۷ میلیارد تومان، افزایش یافته است؛ یعنی مالیات دوره عملاً بهصورت نقدی پرداخت نشده است. از آنجا که جمع جریانهای نقدی با تغییر موجودی نقد در ترازنامه تطبیق دارد، رقم خالص ۲ هزار و ۱۹۲ میلیارد تومانی سازگار به نظر میرسد، اما تفکیک آن میان دو ردیف یادشده با سایر صورتها همخوانی ندارد و افت ۷۱.۷ درصدی «نقد حاصل از عملیات» را نمیتوان بدون توضیح شرکت تفسیر کرد. در هر حال، جهش سود خالص با رشد همجهت جریان نقد عملیاتی همراه نشده و کیفیت نقدی سود، ریسک مهم صورتهای مالی ششماهه است.
خروج نقد سرمایهگذاری به هزار و ۶۳۳ میلیارد تومان رسیده و نسبت به ۴۵۷ میلیارد تومان دوره مشابه، ۲۵۷.۷ درصد افزایش یافته است. خرید دارایی ثابت مشهود با پرداخت نقدی هزار و ۷۱۰ میلیارد تومان، عامل اصلی این خروج بوده است. با وجود فشار سرمایهگذاری، جریان تأمین مالی ۸۵۸ میلیارد تومان ورود نقد ایجاد کرد؛ این رقم حاصل ۹۹۵ میلیارد تومان دریافت تسهیلات منهای ۱۳۶ میلیارد تومان پرداخت سود سهام است. در نهایت موجودی نقد طی دوره هزار و ۴۱۸ میلیارد تومان افزایش یافت. سود سهام پرداختنی نیز در پایان شهریور به هزار و ۵ میلیارد تومان رسیده که بخش عمده سود مصوب هنوز پرداخت نشده است.
رشد تسهیلات در کنار پروژههای سرمایهبر
مانده تسهیلات مالی از ۲ هزار و ۲۸۶ میلیارد تومان در پایان سال مالی قبل به ۳ هزار و ۵۸۰ میلیارد تومان رسیده که افزایشی ۵۶.۶ درصدی است. تمام مانده گزارششده در طبقه کوتاهمدت قرار دارد. در جریان نقد نیز ۹۹۵ میلیارد تومان دریافت نقدی از محل تسهیلات ثبت شده، در حالی که برای دوره جاری پرداخت نقدی بابت اصل و سود تسهیلات درج نشده است. افزایش هزار و ۲۹۴ میلیارد تومانی مانده تسهیلات، حدود ۲۹۹ میلیارد تومان از دریافت نقدی دوره بیشتر است؛ رقمی که با هزینه مالی ششماهه برابر است و نشان میدهد سود تسهیلات به مانده بدهی افزوده شده و هنوز تسویه نشده است. رشد بدهی بانکی کوتاهمدت در کنار نسبت سریع کمتر از یک، اهمیت مدیریت سررسیدهای نقدی را افزایش میدهد.
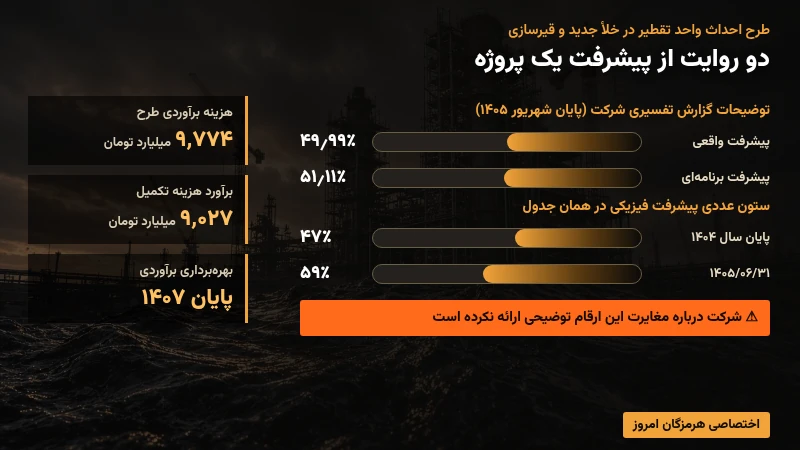
شرکت برای پروژه احداث واحد تقطیر در خلأ جدید و قیرسازی، هزینه برآوردی ۹ هزار و ۷۷۴ میلیارد تومانی و هزینه برآوردی تکمیل ۹ هزار و ۲۷ میلیارد تومانی گزارش کرده است. در توضیحات گزارش تفسیری شرکت، پیشرفت واقعی پروژه با احتساب پیشپرداختها ۴۹.۹۹ درصد و پیشرفت برنامهای ۵۱.۱۱ درصد اعلام شده است؛ این در حالی است که ستون عددی درصد پیشرفت فیزیکی در همان جدول، این رقم را در پایان سال ۱۴۰۴ (۱۴۰۴/۱۲/۲۹) ۴۷ درصد و در ۱۴۰۵/۰۶/۳۱ معادل ۵۹ درصد نشان میدهد و شرکت توضیحی درباره این مغایرت ارائه نکرده است. زمان برآوردی بهرهبرداری از این پروژه پایان سال ۱۴۰۷ است. طبق توضیح مدیریت، منابع تکمیل پروژه از محل اندوخته سرمایهای و تسهیلات بانکی دورههای آتی تأمین خواهد شد؛ موضوعی که فرصت ارتقای ترکیب محصولات را در کنار ریسک تأمین مالی قرار میدهد.
برآورد نیمه دوم؛ فروش بالاتر با حاشیه پایینتر
مدیریت برای ششماهه باقیمانده منتهی به پایان اسفند ۱۴۰۵، فروش ۹۲ هزار و ۵۳۴ میلیارد تومانی و بهای تمامشده ۸۵ هزار و ۳۸۶ میلیارد تومانی برآورد کرده است. تفاضل این دو رقم، سود ناخالص حدود ۷ هزار و ۱۴۸ میلیارد تومان و حاشیه ناخالص ۷.۷۲ درصدی را نشان میدهد. فروش برآوردی نیمه دوم ۳۴ درصد بالاتر از فروش تحققیافته نیمه نخست است، اما سود ناخالص برآوردی ۱۰ درصد کمتر و حاشیه آن ۳.۷۷ واحد درصد پایینتر است.
این برآورد، پیشبینی مستقل ششماهه باقیمانده است و نباید بهعنوان عملکرد قطعی کل سال تلقی شود. شرکت همچنین انتظار دارد هزینههای عمومی، اداری و تشکیلاتی سال ۱۴۰۵ نسبت به سال قبل ۵۳ درصد افزایش یابد و برای تأمین مالی پروژههای در جریان از بانکها تسهیلات دریافت کند. در نتیجه، تداوم رشد درآمد بهتنهایی برای حفظ جهش سود کافی نیست و مسیر حاشیه پالایشی، هزینههای عملیاتی، هزینه مالی و تبدیل موجودی به نقد، متغیرهای تعیینکننده نیمه دوم خواهند بود.
جمعبندی
صورتهای ششماهه «شاوان»، بهبود روشن سودآوری و ساختار سرمایه را در کنار دو هشدار نقدینگی نشان میدهد: جریان نقد عملیاتی از سود خالص عقب مانده و رشد موجودی، نسبت سریع را کاهش داده است. فرصت اصلی شرکت در فروش داخلی، حاشیه سود بهتر و پروژه ارتقای محصولات قرار دارد؛ ریسک اصلی نیز به پایداری حاشیهها، تأمین مالی کوتاهمدت و هزینه تکمیل پروژههای سرمایهبر مربوط است.